 LINEで相談
こんにちは。株式会社サンミライ開発、不動産事業部の藤木です。
親が施設に入った、あるいは亡くなって、実家が空き家になった。持ち続けるか、売るかを考え始めたとき、「税金はいくつあって、いつ、どれくらいかかるのだろう」と気になるのではないでしょうか。
先にお伝えします。空き家にかかる税金は、「相続したとき」「持っている間」「売るとき」の3つの場面に分けると、全体が見通せます。
場面ごとに、かかる税の種類も、確かめる窓口も違うからです。この記事では、次のことを順にご紹介します。
- 空き家の税金の全体(3つの場面を時間の順に並べた図)
- 持っている間の固定資産税・都市計画税と、住宅用地の特例
- 住宅用地の特例が外れることがある2つの場合
- 売るときの税と、相続した家で使える空き家特例
- 相続したときの登録免許税と、相続税・取得費加算
税率などは福岡市の案内をもとにしています。くわしい話は別の記事へご案内しますので、気になるところから読み進めてみてください。すでに相続された方は、期限が早く来る「相続したとき」の見出しから先に読んでも構いません。
🏠 空き家の税金は「相続・持つ間・売るとき」の3つで考えます
空き家の税金は、相続したときに一度、持っている間は毎年、売ったときに一度、と時間の順にやってきます。まずは全体を1枚の図で見ておきましょう。
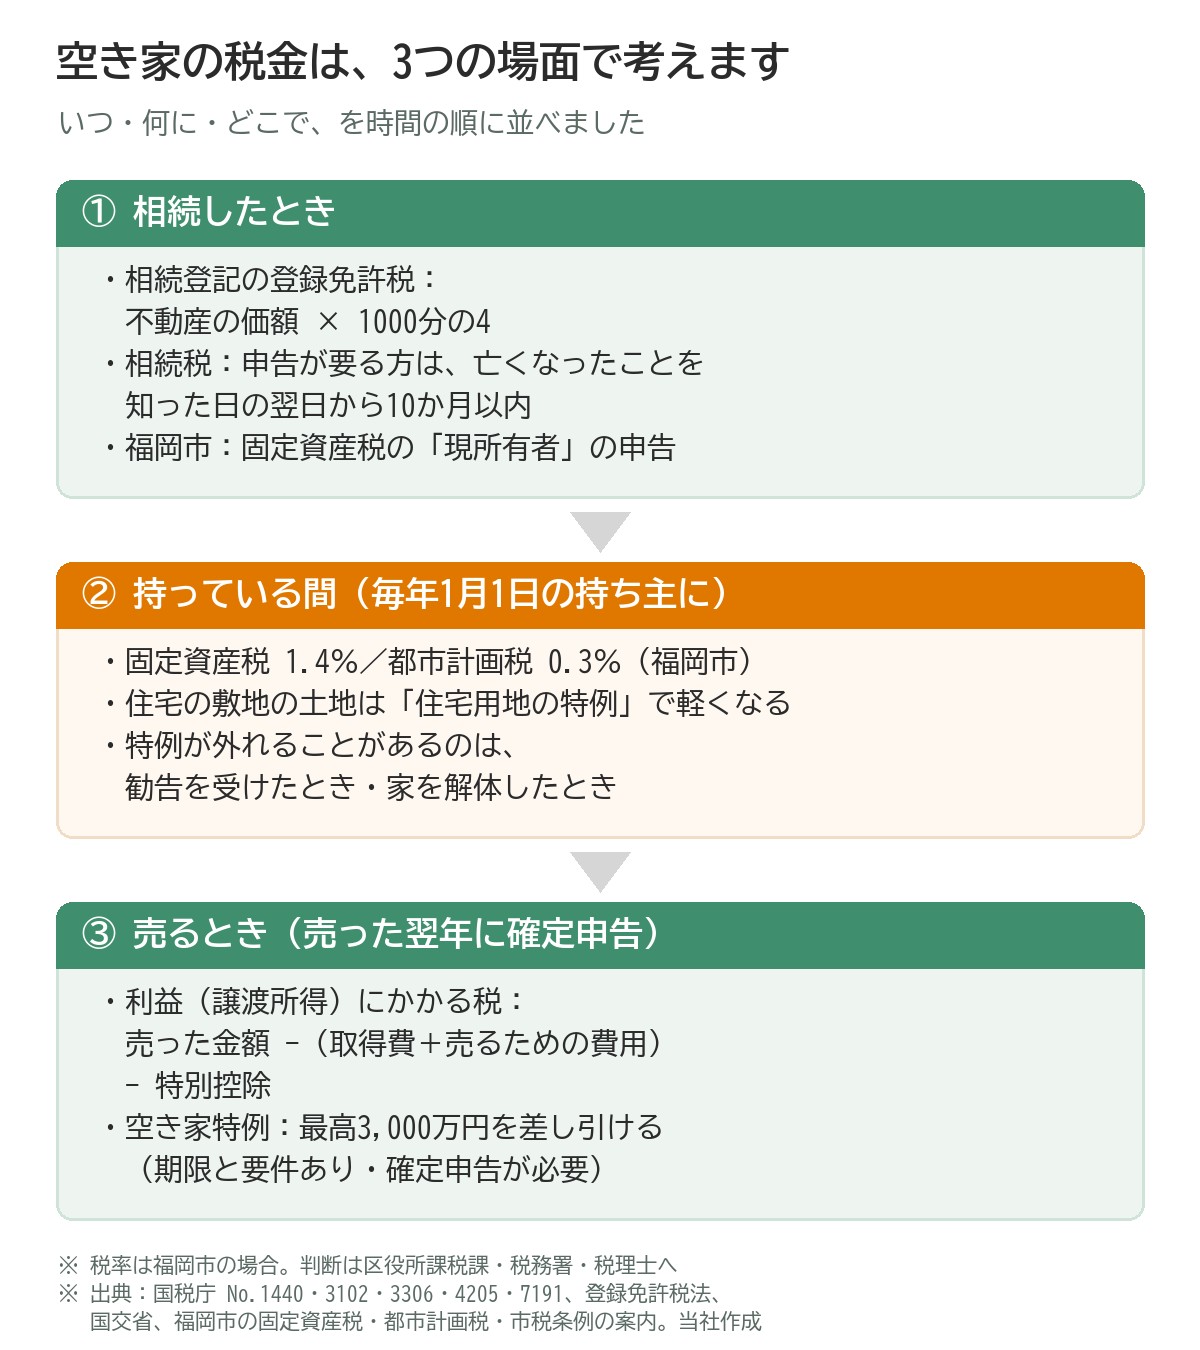
3つに分けて考えるのは、場面ごとに、かかる税も、確かめる窓口も違うためです。
| 場面 | 主な税 | いつ | 確かめるところ |
|---|---|---|---|
| 相続したとき | 登録免許税(相続登記)/相続税(かかる方だけ) | 相続登記のとき/亡くなったことを知った日の翌日から10か月以内 | 司法書士・法務局/税理士・税務署 |
| 持っている間 | 固定資産税・都市計画税 | 毎年(1月1日の持ち主に) | 区役所課税課(福岡市の場合) |
| 売るとき | 利益(譲渡所得)にかかる所得税・住民税 | 売った年の翌年の2月16日から3月15日の間に申告 | 税務署・税理士 |
たとえば「持ち続けるか、売るか」で迷っているなら、②の毎年の税と、③の売るときの税を並べて見ることになります。
この記事は、それぞれの税の「地図」です。ご自分の数字は、毎年届く固定資産税の納税通知書(課税明細書)や、売るときの見通しを手元に置いて確かめていきましょう。
出典:国税庁 No.3102 譲渡所得の申告期限、国税庁 No.4205 相続税の申告と納税、国税庁 No.7191 登録免許税の税額表、福岡市「固定資産税(土地に対する課税)」
📄 持っている間:固定資産税と都市計画税
空き家を持っている間は、毎年、土地と建物に固定資産税がかかります。市街化区域にあれば都市計画税も一緒です。福岡市の税率は、固定資産税が1.4%、都市計画税が0.3%です。
住んでいなくてもかかるのは、固定資産税を納めるのが、毎年1月1日に登記簿などに持ち主として載っている方だからです(地方税法第343条)。名義の方が1月1日より前に亡くなっているときは、その日に「現に所有している者」が納めることになります。
住宅の敷地に使われている土地には、「住宅用地の特例」があります。税を計算するもとになる額(課税標準)を、次の率で小さくする仕組みです。
| 区分 | 面積 | 固定資産税 | 都市計画税 |
|---|---|---|---|
| 小規模住宅用地 | 住宅1戸あたり200㎡までの部分 | 評価額 × 1/6 | 評価額 × 1/3 |
| その他の住宅用地 | 200㎡を超える部分 | 評価額 × 1/3 | 評価額 × 2/3 |
福岡市の案内では、住宅用地は「現実に住宅の敷地に利用されている土地」とされています。ただ、空き家がこれに当たるかどうかについての書き方は、案内にありません。
空き家の土地に特例がかかっているかは、課税明細書で確かめられます。空き家の固定資産税のくわしい話は、空き家の固定資産税の記事で整理しています。
出典:福岡市「固定資産税(土地に対する課税)」、福岡市「都市計画税」、福岡市「固定資産税・都市計画税の税率」、地方税法 第343条・第349条の3の2
🔍 住宅用地の特例が外れることがある2つの場合
住宅用地の特例が外れることがある代表的な場合は、「市町村から勧告を受けたとき」と「家を解体して、1月1日に家のない土地になったとき」の2つです。
どちらも、特例の対象になる「住宅の敷地」から外れるためです。
特例が外れることがある2つの場合
市町村から勧告を受けたとき
空き家が、放っておくと危ない状態になるおそれのある「管理不全空家」や、すでにそうした状態の「特定空家」とされ、指導に従わずに勧告を受けると、住宅用地の特例が受けられなくなります(国土交通省)。きっかけは勧告で、指導だけでは外れません。
家を解体したとき
総務省の通知では、特例の対象になる敷地は、1月1日に家が建っている土地(建て替え中の土地を含む)とされています。福岡市では、住宅を解体したときは、1月31日までに区役所課税課へ住宅用地の申告をします(土曜・休日なら翌開庁日)。
このほか、勧告を受けていなくても、使う見込みがなく解体を予定している場合や、管理をしておらず今後人が住む見込みがない場合などは、特例の対象になる「住宅」に当たらないとされることがあります(国土交通省の資料に引かれた総務省の通知)。
よく「更地にすると固定資産税が6倍になる」と言われます。けれども、国の資料に書かれているのは、6分の1などの特例の率が外れる、というところまでです。実際の税額は、負担調整などの仕組みで変わります。
解体したあとの税額がいくらになるかは、この記事ではお答えできません。区役所課税課にお尋ねください。勧告に至るまでの流れは空き家放置の罰則の記事、解体したあとの税は更地の固定資産税の記事にまとめました。
出典:国土交通省「空家法とは」、国土交通省「固定資産税等の住宅用地特例に係る空き家対策上の措置」、総務省「地方税法の施行に関する取扱いについて(市町村税関係)」、福岡市「固定資産税(土地に対する課税)」
🔑 売るとき:利益にかかる税と、空き家特例
空き家を売って利益(譲渡所得)が出たときは、売った年の翌年に確定申告をして、所得税と住民税を納めます。相続した家なら、要件を満たすと利益から最高3,000万円を差し引ける「空き家特例」があります。
税がかかるのは、売った代金そのものではなく、差し引いたあとの利益です。国税庁は、次の式で示しています。
売った金額 -(取得費 + 売るためにかかった費用)- 特別控除額 = 税がかかる利益
取得費は、ざっくり言えば、その土地や家を手に入れたときにかかったお金のことです。
| 持っていた期間 | 所得税 | 住民税 |
|---|---|---|
| 長期(売った年の1月1日に5年を超える) | 15% | 5% |
| 短期(売った年の1月1日に5年以下) | 30% | 9% |
相続した家の「持っていた期間」は、原則として、亡くなった方が取得した日から数えます(国税庁 No.3270)。相続した日から数えるのではありません。
空き家特例は、主に次のような要件がそろったときに使えます。
空き家特例の主な要件(国税庁 No.3306)
家と土地を相続した人が3人以上のときは、差し引ける額は2,000万円までです。使えるかどうかは、税務署か税理士にご確認ください。
期限は、売った年ではなく、相続の開始から3年を経過する日が属する年の年末で決まります。いつが期限になるかは、相続の開始の日を手元に置いて、税務署で確かめておくと安心です。「いつまで持つか」を考えるときの、大事な目印になります。
計算の順番は空き家売却の税金の記事、特例の要件と使えない例は空き家特例の記事、申告の書類は確定申告の記事が参考になります。
持ち続けるか売るかで迷われたら、毎年の税と売るときの税を並べて比べるのが近道です。売却のご相談や査定については、不動産事業のページもあわせてご覧ください。
出典:国税庁 No.1440、No.3208、No.3211、No.3270、No.3306 被相続人の居住用財産(空き家)を売ったときの特例、No.3102
📝 相続したとき:登録免許税と、相続税・取得費加算
相続したときにかかるのは、相続登記の登録免許税と、相続税(かかる方だけ)です。相続税を納めた方があとで売るときは、「取得費加算」という特例もあります。
登録免許税は、相続で名義を移す登記にかかる国の税です。相続による移転は、不動産の価額の1000分の4です。この「価額」は、原則として市町村の固定資産課税台帳に登録された価格で、固定資産税の額ではありません。土地は、価額が100万円以下なら、令和9年3月31日までの登記は免税です。相続登記の期限の話は相続登記の義務化の記事にまとめています。
相続税は、遺産の合計が基礎控除の範囲内なら、申告も納税も要りません。申告が要る方は、亡くなったことを知った日の翌日から10か月以内です。相続税の計算は、税理士にご相談ください。
相続税を納めた方が、相続の翌日から「相続税の申告期限の翌日以後3年を経過する日」まで(申告期限は、通常は亡くなった日の翌日から10か月です)に売ると、相続税の一部を取得費に加えられます。ただし、同じ家・土地で、空き家特例と重ねて使うことはできません。どちらがよいかは人によって違うため、取得費加算の記事を読んだうえで税理士にご相談ください。
福岡市では、名義の方が亡くなった土地・家屋を持っている方は、ご自分が「現所有者」であることを知った日の翌日から3か月を経過した日までに、その申告をすることになっています(福岡市市税条例)。正当な理由なく申告しないと、10万円以下の過料の対象になります。
相続の手続きと税の期限は重なりやすいので、亡くなった日を起点に、カレンダーに書き出しておきましょう。福岡市の窓口と期限は福岡市の相続不動産売却の記事で整理しています。
出典:国税庁 No.7191 登録免許税の税額表、国税庁 No.4205、国税庁 No.3267 相続財産を譲渡した場合の取得費の特例、福岡市市税条例 第44条の5・第53条
この記事を読んだあとに、次にすること
❓ よくあるご質問
Q. 空き家にしただけで、固定資産税は上がりますか
一概には言えません。住まなくなっただけで特例が外れる、とは福岡市の案内に書かれていません。ただ、勧告を受けたときや、使う見込みがなく解体を予定しているときなどは、外れることがあります。区役所課税課で確かめましょう。
Q. 売った年の固定資産税は、誰が納めますか
その年の1月1日の持ち主にかかります。売るときに、年末までの分に当たる額を買主から受け取った場合、その額は売った金額(譲渡価額)に含めて計算します(国税庁 No.1440)。
出典:福岡市「固定資産税(土地に対する課税)」、国税庁 No.1440
📝 この記事のまとめ
- 空き家の税金は、相続したとき・持っている間・売るときの3つの場面で考えると、全体が見通せます
- 持っている間は、毎年1月1日の持ち主に固定資産税(福岡市1.4%)と都市計画税(0.3%)がかかり、住宅の敷地に使われている土地は住宅用地の特例で軽くなります
- 特例が外れることがある代表的な場合は、勧告を受けたときと、家を解体したときです。税額がどうなるかは区役所課税課で確かめます
- 売るときは利益に税がかかり、相続した家なら、期限(相続の開始から3年を経過する日が属する年の年末)と要件のもとで最高3,000万円を差し引ける空き家特例があります
- 相続したときは、登録免許税(1000分の4)と、かかる方は相続税。福岡市の現所有者の申告など、期限をカレンダーに書き出しておきましょう
空き家の税金は、全体が見えれば、慌てずに順番に考えられます。家族の思い出が詰まった家だからこそ、持ち続けるか、次のオーナー様へ引き継ぐかを、落ち着いて決めたいものです。税の判断は税理士・税務署・区役所課税課へ。売却の進め方については、お気軽にご相談ください。
本記事は2026年度の制度に基づく解説です。最新情報は各公式サイトでご確認ください。本記事は、地方税法、総務省の取扱通知、登録免許税法・租税特別措置法、国税庁のタックスアンサー(令和8年4月1日現在法令等)、国土交通省の資料、福岡市の案内(固定資産税・都市計画税・市税条例)に基づく一般的な説明です。特例が使えるか、税額がいくらになるかは、区役所課税課・税務署・税理士にご確認ください。最終更新日:2026-10-26。
売却のご相談や査定については、不動産事業のページもあわせてご覧ください。