LINE
こんにちは。株式会社サンミライ開発、不動産事業部の藤木です。
「実家を解体しようと思っているのですが、更地にすると固定資産税が6倍になると聞きました。本当でしょうか」。現場でも、お電話でも、この質問はよくいただきます。
先にお伝えします。更地にすると、土地の固定資産税は上がります。建物が建っていることで受けていた軽減(住宅用地の特例)が外れるからです。ただし、よく言われる「6倍」は、福岡市の仕組みに照らすと、実際の額としては起こりにくい数字です。
福岡市は住宅用地以外の宅地について、課税標準額に評価額の60パーセントという上限の計算を設けています。仮に更地にした土地もここで頭打ちになるとすれば、土地の固定資産税は3.6倍です。さらに、建物にかかっていた税はなくなります。ただし、この上限が更地にした土地にそのまま及ぶかは、市が公表している範囲では確かめられませんでした。
この記事では、福岡市の税率と公式の情報(2026年9〜10月に確認)をもとに、次の順にご説明します。
- 更地にすると上がる理由(しくみの図)
- 福岡市の税率で試算すると、いくら変わるか
- 「6倍」になりにくい3つの理由
- ご自分の土地で目安を出す4つの手順
- いつ変わるか(1月1日)と、解体の時期の決め方
- 解体したあとの申告と登記・空き家のままでも特例が外れる場合
解体と不動産の売却の両方を手がけている立場から、現場で実際に起きていることもあわせて書きました。
🏠 更地にすると固定資産税が上がるのは、住宅用地の特例が外れるからです
更地にすると土地の固定資産税が上がるのは、建物がなくなることで「住宅用地に対する課税標準の特例」が使えなくなるためです。税を計算するもとになる額(課税標準額)を小さくしていた軽減が、外れるという話です。
地方税法では、人が住むための家屋の敷地になっている土地を「住宅用地」とし、固定資産税の課税標準を小さくする特例を定めています。福岡市も、住宅用地を「現実に住宅の敷地に利用されている土地」としています。建物を解体すると、その土地は住宅の敷地ではなくなるため、特例の対象から外れます。
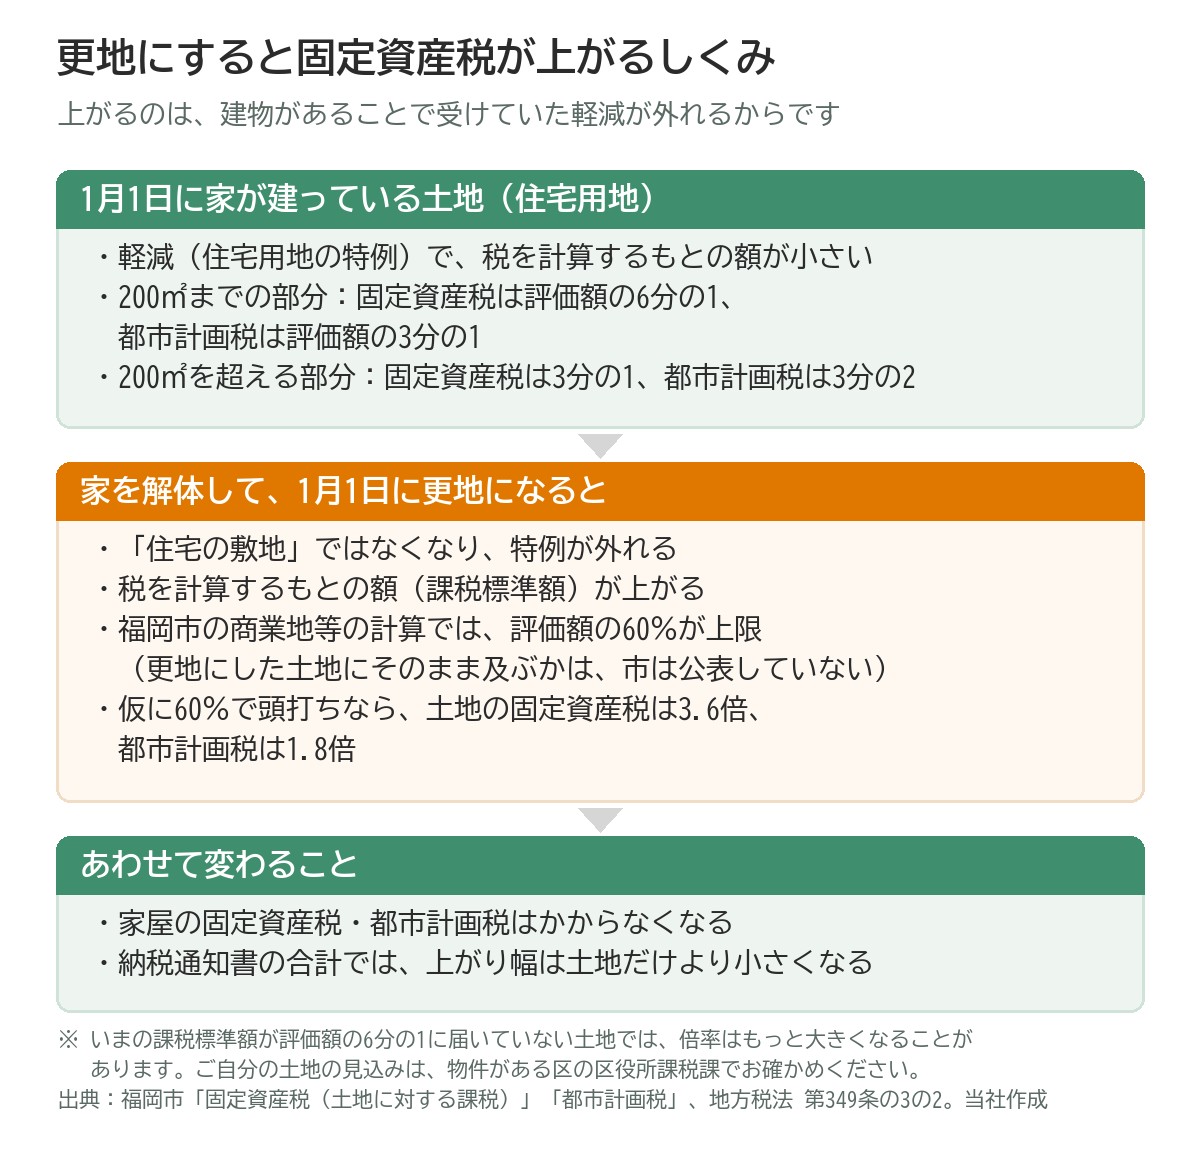
軽減の幅は、敷地の広さで二段階に分かれます。固定資産税と都市計画税で率が違うところが、見落とされやすい点です。
| 区分 | 面積 | 固定資産税 | 都市計画税 |
|---|---|---|---|
| 小規模住宅用地 | 住宅1戸あたり200平方メートルまでの部分 | 評価額 × 6分の1 | 評価額 × 3分の1 |
| その他の住宅用地 | 200平方メートルを超える部分 | 評価額 × 3分の1 | 評価額 × 3分の2 |
たとえば敷地が300平方メートルの一戸建てなら、200平方メートルまでが小規模住宅用地、残りの100平方メートルがその他の住宅用地です。
都市計画税は、市街化区域(すでに市街地になっている区域、または今後10年ほどで市街化を進める区域)の土地と家屋にかかる税です。市街化区域の外なら都市計画税はかかりません。ご自宅に届く納税通知書は、固定資産税と都市計画税の合計です。
「6分の1」は税を計算するもとの額の話で、税額そのものが6分の1になっているわけではありません。ご自分の土地がどちらの区分か、都市計画税がかかっているかは、まず納税通知書で確かめてみてください。
出典:福岡市「固定資産税(土地に対する課税)」、福岡市「都市計画税」(いずれも2026年9月19日確認)、地方税法 第349条の3の2
💰 仮に上限で頭打ちなら、合計は約2倍。「6倍」にはなりにくい
福岡市の税率で試算すると、仮に上限まで上がったとして、土地の税は固定資産税が3.6倍、都市計画税が1.8倍です。家屋の税がなくなる分を差し引くと、納税通知書の合計では約2倍になります。
福岡市の税率は、固定資産税が1.4%、都市計画税が0.3%です。この税率を使って、福岡市内・市街化区域・敷地200平方メートル以下・土地の評価額1,000万円と仮定した場合の概算を並べてみます。
| 項目 | 住宅が建っている状態 | 仮に上限(評価額の60%)に達したとき |
|---|---|---|
| 土地の固定資産税 | 約23,000円 | 84,000円(3.6倍) |
| 土地の都市計画税 | 約10,000円 | 18,000円(1.8倍) |
| 家屋の固定資産税・都市計画税 | 約17,000円 | なし |
| 納税通知書の合計 | 約50,000円 | 約102,000円 |
土地だけを見れば3.6倍でも、家屋にかかっていた約17,000円がなくなるので、合計では約2倍という計算になります。
では、更地にした翌年からこの右の列になるのでしょうか。ここは正直にお伝えします。分かりません。福岡市は、住宅用地から住宅用地以外への用途変更があった土地について「別の方法により課税標準額の見直しを行います」としており、その方法を公表していないためです。
「6倍」は、特例の6分の1がまるごとなくなった場合の数字です。福岡市の実際の仕組みでは、次の3つの理由で、そこまでは届きにくくなります。
理由1:課税標準額に上限の考え方があります。更地は「商業地等」(住宅用地を除く宅地など)として扱われます。福岡市は商業地等について、計算した額が「評価額の60パーセントを上回る場合には60パーセント」としています。6分の1から60パーセントへの変化なので、仮にここで頭打ちになるとすれば、倍率は3.6倍です。
ただし、この上限が更地にした土地にそのまま及ぶかは分かりません。福岡市は、用途変更があった土地は「別の方法により」見直すとして、ふだんの計算(前年度の課税標準額に評価額の5パーセントを足す方法など)の外に置いています。ですから、更地にした翌年から上限近くになることもあり得ます。「何年かかけて少しずつ上がる」と考えない方が安心です。
3.6倍という数字には、もう一つ前提があります。いまの課税標準額が、評価額の6分の1に届いていることです。住宅用地にも負担調整措置(税を計算するもとの額を、前年度の額から少しずつ上げていく仕組み)があり、まだその途中にある土地では、いまの額がこれより低いぶん、倍率はもっと大きくなることがあります。
理由2:納税通知書の合計では、家屋の分がなくなります。更地にすれば、家屋の固定資産税・都市計画税はかからなくなります。土地だけを見れば3.6倍でも、合計ではその分だけ上がり幅が小さくなります。
理由3:都市計画税は、もともと6分の1ではありません。小規模住宅用地の都市計画税の特例は3分の1です。こちらが60パーセントになっても、1.8倍です。福岡市は、都市計画税にも「固定資産税と同様の負担調整措置が適用になります」としています。
「6倍」は特例の6分の1から単純に計算すると出てくる数字ですが、福岡市で実際に払う額としては起こりにくい数字です。表は「考え方」を示すための概算で、正確な額と、いつそこへ届くかは、物件がある区の区役所課税課でなければ分かりません。次の「4つの手順」で、ご自分の土地の目安を出してみてください。
出典:福岡市「固定資産税・都市計画税はどのように計算するのですか。」、福岡市「固定資産税(土地に対する課税)」、福岡市「都市計画税」(いずれも2026年9月19日確認)
🧮 ご自分の土地の目安は、4つの手順で出せます
ご自分の土地でいくら上がりそうかは、納税通知書と一緒に届く課税明細書の数字を使って、4つの手順で目安が出せます。最後に区役所の課税課で確かめれば、解体の時期を決める材料になります。
試算の表は、評価額1,000万円という仮の数字でした。実際の土地は、評価額も、いまの課税標準額も、面積も違います。次の順で、ご自分の土地に置き換えてみてください。
ご自分の土地で目安を出す4つの手順
土地の評価額と課税標準額を書き写す
納税通知書と一緒に届く課税明細書で、土地の評価額と、固定資産税・都市計画税の課税標準額を書き写します。見方が分からないときは、区役所の課税課でお確かめください。
評価額の6分の1と比べる
敷地が200平方メートル以下なら、いまの固定資産税の課税標準額を、評価額の6分の1と比べます。6分の1より低ければ、上がり幅は3.6倍より大きくなることがあります。200平方メートルを超える部分は3分の1が目安になるため、広い土地は課税課で区分ごとに確かめましょう。
上限に達した場合の土地の税を出す
仮に評価額の60%で頭打ちになるとすれば、土地の税は「評価額 × 約1.02%」(固定資産税1.4%と都市計画税0.3%の合計)です。市街化区域の外で都市計画税がかからない土地は「評価額 × 0.84%」です。
いまの合計と比べ、課税課に尋ねる
いまの納税通知書の合計(家屋の分を含む)と比べると、上限まで上がった場合の差の目安になります。そのうえで区役所の課税課に「更地にした場合、来年度はどのくらいになりそうか」を尋ねてください。
手順3は「上限で頭打ちになるとすれば」の計算です。用途変更した土地の課税標準額の見直し方は、福岡市が公表していません。
たとえば土地の評価額が2,000万円なら、上限に達した場合の土地の税は、約20万4,000円(2,000万円 × 約1.02%)という計算になります。
数字をそろえてから課税課に尋ねると、話が早く進みます。空き家のいまの税の確かめ方は、空き家の固定資産税はいくら?特例が外れる場合でも図にしています。
出典:福岡市「固定資産税・都市計画税はどのように計算するのですか。」、福岡市「固定資産税(土地に対する課税)」(いずれも2026年9月19日確認)。手順3の率は当社の計算
📅 いつ変わる?1月1日に建物があるかで決まります
住宅用地の特例が使えるかは、毎年1月1日(賦課期日)の時点で、その土地に住宅が建っているかで決まります。年内に解体が終わって1月1日に更地なら、その年度から特例が外れます。
国土交通省の空き家対策のサイトでは、土地の固定資産税が課税される年の1月1日(賦課期日)に、人が住むための家屋の敷地として使われている土地は、税負担が軽減されると説明しています。総務省の通知でも、特例の対象の敷地は、賦課期日の時点でその家屋があるもの(または、建て替えで新しい家屋を建設中のもの)とされています。
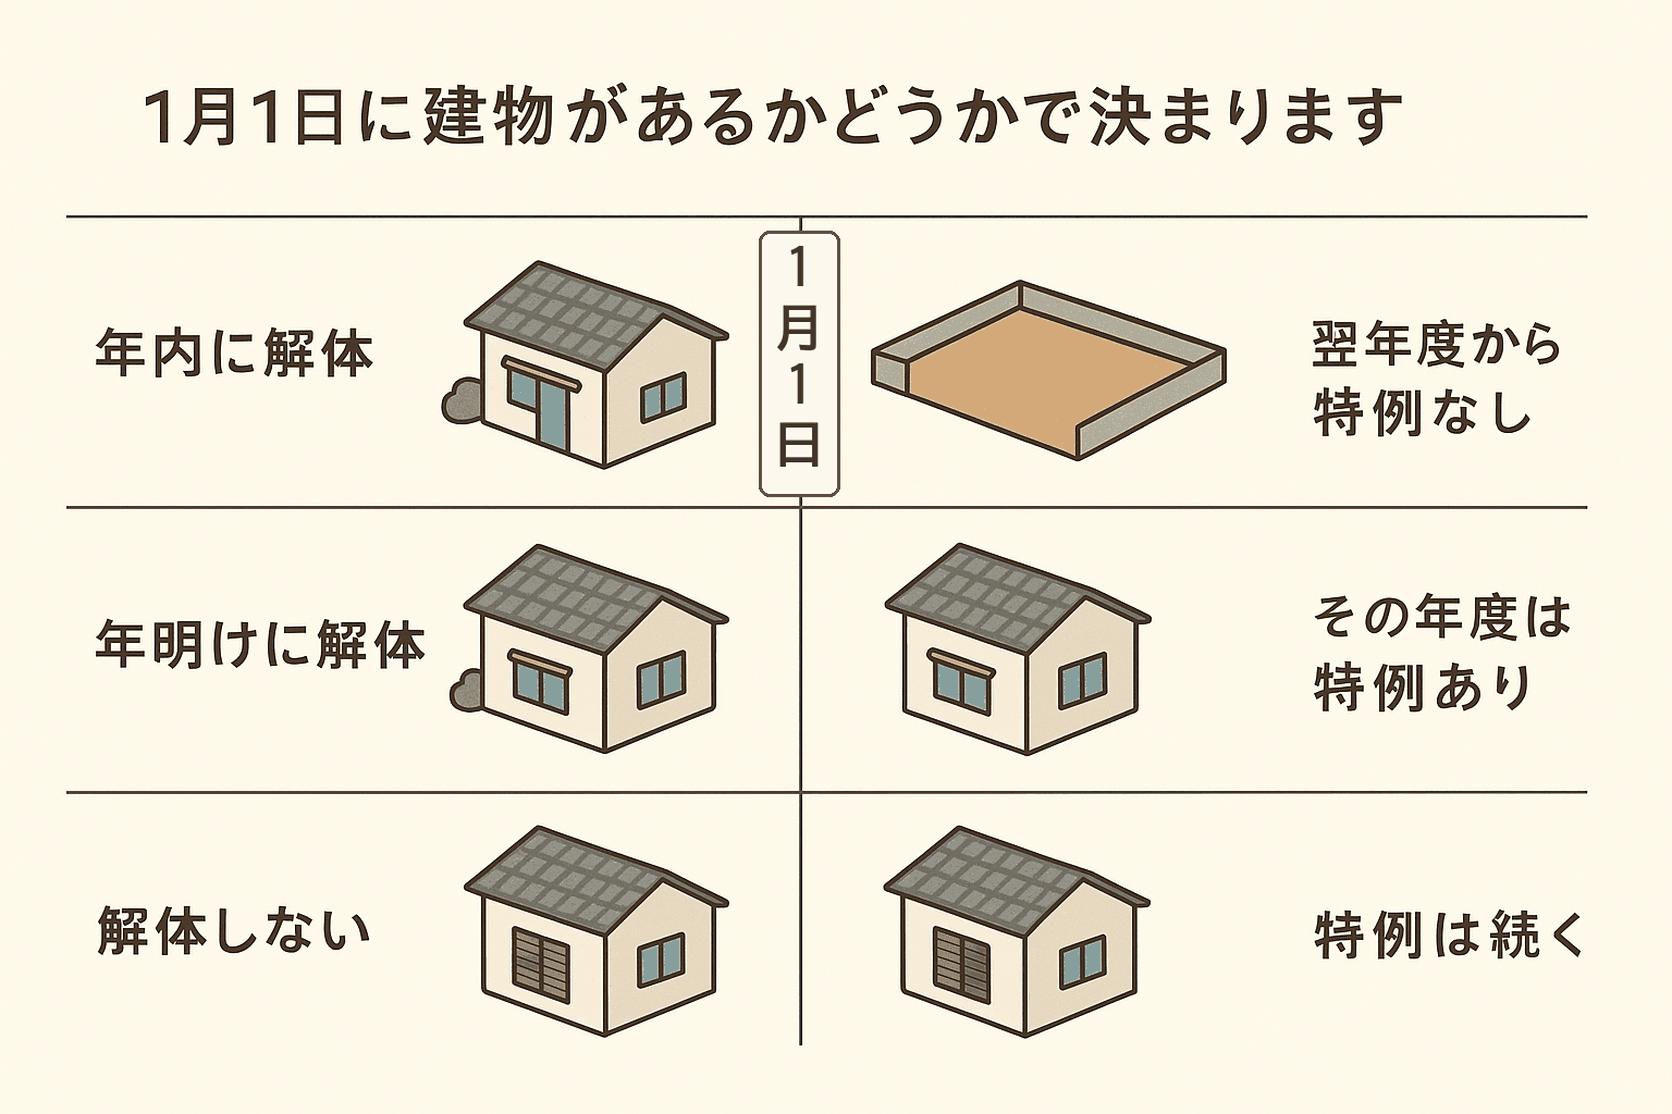
図の縦の線が1月1日です。1月1日の朝に建物が建っているかどうかで、その年度の扱いが決まります。1日違えば1年分変わる、というのはこのことです。
1月1日に建物が残っていれば、その年度は特例が続きます。この1日の差で、1年分の税額が変わることがあります。ただし、先に延ばせばよいという単純な話でもありません。売却をお考えなら、買主様が見つかる時期や引渡しの日程との兼ね合いがありますし、建物を残している間も管理の手間と維持費はかかり続けます。
そのうえで、年内に更地にしたいなら、逆算するのは工事の日数ではなく、着工できる日です。売却と一緒に進める場合は、着工が決済のあとになることがあるためです。
工事そのものの日数は、当社の現場記録(令和6年度から令和8年度、建物の解体206件のうち、着工日と完工日の両方が残っている180件)では、着工から整地が終わるまでの中央値が17日、9割が30日以内でした。短いもので3日、長いもので141日です(2026年9月9日時点の社内の一覧表より)。
一方で、買い手が決まってから更地にして引き渡す取引では、当社が工事に入れるのが、土地の所有権が買主に移ったあとになることがあります。ハウスメーカーなどが買主となる取引では、決済が終わってから工事が始まることがあります。その決済がいつになるかは、買主の都合や、測量・境界の確定がいつ終わるかで動きます。社内の一覧表でも、着工日が「未定」のまま止まっている現場が12件ありました。
売り出す前にご自身で更地にされる場合は、決済を待たずに着工できます。どちらの進め方かで、逆算する日付が変わります。
「年内に更地にしたい」とお考えなら、工期の17日ではなく、決済の日や着工できる日から逆算してください。工事が3週間で終わっても、決済が1月にずれれば、1月1日には建物が残っています。解体の日程と売却の日程を一緒に組みたい方は、早めに解体業者へ相談しておくと安心です。
出典:国土交通省「空家法とは」(2026年9月24日確認)、地方税法 第349条の3の2、総務省「地方税法の施行に関する取扱いについて(市町村税関係)」、当社の現場一覧表(2026年9月9日時点)・当社の実務
📝 解体したあとは、1月31日までの申告と滅失登記があります
福岡市では、住宅を解体したら、1月31日までに区役所の課税課へ住宅用地の申告をします。あわせて、法務局への建物の滅失登記も必要です。窓口も期限も別の手続きです。
福岡市の場合、住宅用地の申告が要るのは、次のような場合です。
- 住宅を新築・増築した場合
- 住宅を建て替える場合
- 住宅を取り壊した、または家屋の用途を変更した場合
- 住宅用地を所有し、または新たに所有することになった方で、まだ申告をしていない場合
申告期限は1月31日(土曜日または休日の場合は翌開庁日)、申告先は所有する物件がある区役所の課税課です。東区のページでは、取り壊し等を行った場合、固定資産税の評価額を出すために現地調査を行うと案内されています。
建物の滅失登記(建物がなくなったことを登記簿に記す手続き)は、登記の名義人が、建物の「滅失の日から1か月以内」に申請することとされています。福岡市のページにも「土地の地目変更・建物の新築・増改築および取りこわしなどをされたときは1か月以内に登記をしなければならないことになっています」とあります。名義人が亡くなっている場合は、相続人が申請できます。
遠方にお住まいでご実家を相続された方は、解体が終わったあとの「申告」と「登記」の2つを、日程に入れておいてください。解体の前後の届出の順番は、実家の解体の手続き|届出・石綿・滅失登記の順番でまとめています。
出典:福岡市「固定資産税(土地に対する課税)」(2026年9月19日確認)、福岡市「固定資産税(課税対象)」、福岡市東区「家屋調査のお願い(新築・増築・取り壊し)」(いずれも2026年10月15日確認)、不動産登記法 第57条・第30条
🤔 空き家のまま置いても、特例が外れることがあります
建物を残していても、市から「勧告」を受けると、住宅用地の特例は外れます。「税金が上がるなら、建物を残しておけばよい」とは言い切れません。
空家等対策の推進に関する特別措置法(改正法は令和5年12月13日施行)では、状態の悪い空き家を二つに分けて扱っています。
状態の悪い空き家の2つの区分
福岡市の対応は、助言または指導から始まり、次が勧告です。この勧告の段階で、住宅用地に対する固定資産税・都市計画税の特例の対象から除外されます。特定空家等でも、管理不全空家等でも、この点は同じです。特定空家等の場合は、さらに進むと命令(違反すると過料)、代執行(費用は所有者の負担)という段階になります。
これは制度の説明にとどまる話ではありません。福岡市は、令和8年9月15日に東区馬出で、令和8年7月28日に博多区博多駅前の2件で、それぞれ法第22条第3項に基づく命令を実施したと公表しています。
勧告とは別の道もあります。国土交通省の資料では、総務省の通知で、構造上住宅と認められない状況にある場合や、使用の見込みはなく取り壊しを予定している場合などは、特例の対象となる「住宅」には当たらないとされていると紹介しています。ご自分の家が当たるかの判断は、区役所の課税課です。
建物を残す選択は、管理を続けることが前提です。遠方にお住まいで年に数回しか様子を見に行けない場合は、この点も含めて考えておきましょう。放置したときの流れは空き家を放置するとどうなるでもご説明しています。
出典:福岡市「福岡市の放置空家対策について」(2026年9月19日確認)、国土交通省「固定資産税等の住宅用地特例に係る空き家対策上の措置」(2026年9月24日確認)
✅ それでも、解体しない方がよい場合があります
税額だけで解体を決めると、かえって遠回りになることがあります。私たちは解体工事を請け負っている会社ですが、それでも、先に解体しない方がよい場面はあります。
先に解体しない方がよいことがある場面
相続した空き家を売るときの3,000万円の特別控除(昭和56年5月31日以前に建てた家であることや、売る期限などの要件があります)は、建物を解体して売る場合と、一定の耐震基準を満たす建物を残したまま売る場合の両方に道があります。令和6年1月1日以後の売却では、売った年の翌年2月15日までに耐震基準を満たすか解体されれば対象になる道も加わりました。解体が不利に働くとは限りません。くわしい要件は空き家特例3,000万円控除|要件と使えない例で整理しています。使えるかの判断は、税理士か税務署にご確認ください。
ある電話のご相談で、私はこう申し上げました。
「今後おそらく、古い建物をそのまま放置して固定資産税の減免だけを受ける、という形は、だんだんできなくなっていくと思います。いずれ突然きます」
(不動産事業部・藤木/2026年9月の相談の電話で。自動文字起こしの表記を整えています)
建物が建っていても、誰も住んでいない家はあります。そのまま売るのがよいか、解体してから売るのがよいかは、物件の状況と、どういう方が買われるかで変わります。解体工事は、古い建物にお別れをするだけの仕事ではなく、その土地に新しい未来をつくるための大切な「準備」です。税金の話は、その準備をいつ始めるかを決める材料のひとつです。
古家を残したまま売る場合と、更地にしてから売る場合の比べ方は、古家付き土地売却|残すか更地にするか決め手5つでまとめています。解体の補助については、福岡市の解体工事の補助金|使える3つと条件もご参照ください。
残すか解体するかで迷われたら、税額・維持の手間・売るときの条件の3つを並べて比べるのが近道です。解体の見積りと売却の査定を、同時にお出しできます。解体工事のご相談やお見積りについては、解体工事のページもあわせてご覧ください。
📋 解体や売却を決める前に確認する5つ
解体の日程を決める前に、次の5つを確かめておくと、ご自分の土地の見通しが立てやすくなります。
解体や売却を決める前に確認する5つ
5つのうち、いちばん先に手をつけやすいのは「いまの税額」の確認です。お手元の納税通知書から始めてみてください。
❓ よくあるご質問
Q. 解体したのに、思ったほど税額が上がりませんでした。なぜですか
考えられるのは2つです。1つは、1月2日以降に解体が終わった場合、その年度はまだ建物のある状態で課税されることです。もう1つは、建物にかかっていた税がなくなるため、土地の分が上がっても納税通知書の合計では差が小さく見えることです。更地にした年に土地の課税標準額がどこまで上がるかは、福岡市が方法を公表していません。実際の額は区役所の課税課でご確認ください。
Q. 年内に解体するのと、年明けに解体するのでは、どちらが良いですか
税額だけを見れば、1月1日に建物が残っている方がその年度の負担は軽くなります。ただし、売却の時期や買主様との条件、建物を管理し続ける手間も併せて考える必要があります。税額だけで日程を決めると、かえって費用がかさむこともありますので、全体を並べてご判断ください。
Q. 納屋や物置だけを解体しても、土地の固定資産税は上がりますか
一概には言えません。法令や国の通知は「住宅の敷地」かどうかで決めており、納屋や蔵だけを解体したときの扱いは書かれていません。母屋が残る場合も、土地の区切り方や母屋の使い方で変わり得るため、判断は区役所の課税課です。くわしくは納屋・蔵の解体と固定資産税|役所に聞く3つをご覧ください。
Q. 亡くなった親の名義のままの実家です。固定資産税はだれが払うのですか
1月1日の時点で登記の名義人が亡くなっている場合、地方税法では、その日に土地や家屋を「現に所有している者」が納める人になります。福岡市では、こうした相続人などの「現所有者」は、そのことを知った日の翌日から3か月を経過した日までに、市へ申告することになっています。相続人のうち誰が納めるかは個別の事情で変わるため、区役所の課税課でご確認ください。福岡市の窓口の流れは福岡市の相続不動産売却|区役所と法務局の期限でまとめています。
Q. 兄弟で相続した実家で、相続登記もまだです。解体できますか
相続登記が済んでいなくても、解体そのものと、その後の建物の滅失登記は進められます。ただし建物の解体は、原則として共有者全員の同意が必要です(民法251条1項にいう、共有物に変更を加える行為にあたるためです)。必要なのは登記の名義ではなく、相続人の同意です。滅失登記は、相続人のどなたか1人から申請できます。連絡が取れない相続人がいる場合も、令和5年4月1日に施行された改正民法に、所有者が分からない建物を扱うための制度があります。この整理は、当社が提携している司法書士に確認したものです(2026年7月29日)。個別の事情で判断が変わりますので、実際に進める際は司法書士にご相談ください。ご兄弟で意見が分かれたときの決め方は、実家売却で兄弟の意見が割れたら|相続の決め方3つでもご紹介しています。
Q. 佐賀県内の物件でも同じ考え方ですか
住宅用地の特例と1月1日の判定という仕組みは、地方税法で決まっているので共通です。ただし税率や都市計画税の有無、申告の期限や窓口は自治体ごとに異なります。この記事の試算は福岡市の税率(固定資産税1.4%・都市計画税0.3%)によるものですので、ほかの市町村の物件は、その自治体の窓口でご確認ください。
出典:福岡市「固定資産税(土地に対する課税)」、福岡市「固定資産税(課税対象)」、地方税法 第343条・第349条の3の2・第384条の3、福岡市市税条例 第44条の5
📝 この記事のまとめ
- 更地にすると土地の固定資産税が上がるのは、住宅用地の特例(固定資産税は200平方メートルまで評価額の6分の1)が外れるためです
- 仮に評価額の60%で頭打ちになるとすれば、「6倍」は起こりにくい数字です。その場合土地の固定資産税は3.6倍、家屋の税がなくなるので合計は約2倍(試算)。ただし更地にした土地の見直し方は、福岡市が公表していません
- ご自分の土地の目安は「評価額 × 約1.02%」(上限に達した場合)。課税明細書の数字をそろえて、区役所の課税課に尋ねましょう
- 判定は1月1日の現況です。売却と一緒に進めるなら、工期(中央値17日)より、決済や着工できる日から逆算します
- 解体したあとは、1月31日までに区役所の課税課へ住宅用地の申告をし、法務局への滅失登記(名義人は滅失の日から1か月以内)も日程に入れます
解体の日程は、税額だけでなく、売却の予定・管理の手間・ご家族のご事情を並べて決めるものだと思います。どこから手をつければよいか分からないという段階でも、お気軽にご相談ください。
本記事は2026年度の制度に基づく解説です。最新情報は各公式サイトでご確認ください。本記事は、福岡市「固定資産税(土地に対する課税)」・福岡市「都市計画税」・福岡市「固定資産税・都市計画税はどのように計算するのですか。」(2026年9月19日確認)などに基づく一般的な説明です。福岡市は、用途変更があった土地の課税標準額について「別の方法により見直す」としており、その方法は公表されていません。本記事の試算は上限に達した場合の額で、「土地の評価額1,000万円・敷地200平方メートル以下・住宅1戸・家屋の評価額100万円」と仮定した、考え方を示すための概算です。個別の税額・特例の適用は、物件がある区の区役所課税課、または税理士などの専門家へお問い合わせください。最終更新日:2026-10-30。
解体工事のご相談やお見積りについては、解体工事のページもあわせてご覧ください。