 LINEで相談
こんにちは。株式会社サンミライ開発、不動産事業部の藤木です。
敷地の奥に、長く使っていない納屋や蔵がある。傷みも目立ってきたので、解体を考えている。そんなときに気になるのが、「解体すると、固定資産税は上がるのか、下がるのか」ではないでしょうか。
先にお伝えします。納屋・蔵を解体したあとの固定資産税がどうなるかは、一律には言えません。だからこそ、解体する前に、区役所の課税課(福岡市の場合)に確かめておくのが近道です。
税が変わりうるところが2つあり、どちらも納屋・蔵ごとの事情で決まるためです。この記事では、次のことを順にご紹介します。
- 納屋・蔵の解体で、固定資産税の何が変わりうるか(2つの見方)
- その納屋・蔵に、家屋の固定資産税がかかっているかの確かめ方
- 土地の「住宅用地の特例」と、納屋・蔵の関係
- 解体する前に、区役所課税課に聞いておきたい3つ(図)
- 解体のときと、解体したあとの手続き
記事は福岡市の案内をもとにしています。ほかの市町村では窓口も期限も違いますので、ご自分の場合に置き換えながら読み進めてみてください。
🏠 納屋・蔵を解体したあとの固定資産税は、2つの見方で変わります
納屋・蔵を解体したあとの固定資産税は、「納屋・蔵そのものに税がかかっていたか」と「土地の住宅用地の特例がどうなるか」の2つで変わりえます。どちらも一律には決まらず、判断するのは区役所課税課です。
固定資産税は、土地と家屋のそれぞれにかかる税だからです。総務省の通知は、固定資産税をかける固定資産を、土地・家屋・償却資産の総称としています。福岡市の案内も、「土地に対する課税」と「家屋に対する課税」を分けて説明しています。
| 見方 | 変わりうること | 確かめるところ |
|---|---|---|
| ① 納屋・蔵(家屋) | 納屋・蔵に家屋の固定資産税がかかっていたかどうか。かかっていたなら、解体に合わせて扱いが変わりうる | 納税通知書の課税明細書・区役所課税課 |
| ② 土地(敷地) | 土地にかかる「住宅用地の特例」の扱いが、解体のあとも変わらないかどうか | 区役所課税課 |
たとえば、同じ「納屋を解体する」でも、納屋が登記されているか、課税明細書に載っているか、母屋がどう使われているかは、ご家庭ごとに違います。
税がどうなるかを先に決めつけないことが大切です。解体する前に確かめておきたいことは、4つ目の見出しの図にまとめました。
出典:総務省「地方税法の施行に関する取扱いについて(市町村税関係)」、福岡市「固定資産税(土地に対する課税)」、福岡市「固定資産税(家屋に対する課税)」
📄 その納屋・蔵に、家屋の固定資産税はかかっていますか
納屋・蔵に家屋の固定資産税がかかっているかは、毎年の固定資産税の納税通知書の、課税明細書で確かめられます。分からなければ、区役所課税課で確かめられます。
固定資産税の「家屋」は、登記されるべき建物のことだとされているからです。総務省の通知には、家屋とは「不動産登記法の建物とその意義を同じくするもの」とあります。不動産登記規則では、建物は、屋根と周りの壁(またはこれに類するもの)があり、土地に定着していて、その用途に使える状態のもの、とされています。
同じ通知には、鶏舎・豚舎などの畜舎や、堆肥舎などは、一般に家屋とは認められないので課税しない、とも書かれています(構造などから、一般の家屋との釣り合いで課税せざるを得ないものは除きます)。一方で、福岡市の案内は、家屋の例として「住宅、店舗、事務所、工場、倉庫など」を挙げています。
ただし、どの資料にも「納屋」「蔵」という言葉は出てきません。ご自分の納屋・蔵が課税されているかは、資料だけでは決められないのです。福岡市の案内にも「課税明細書をご利用ください」とあります。
評価額や税額を知りたいときも同じです。福岡市の案内では、新築の家屋は、同じ建物をその場所に新しく建てるとした場合の建築費(再建築価格)を基準に、建ってからの年数による損耗を表す補正(経年減点補正率)を使って評価するとされています。
納屋・蔵の評価額や、解体で税がいくら変わるかは、この記事ではお答えできません。課税明細書を手元に置いて、課税課に尋ねましょう。
出典:総務省 取扱通知(第3章第1節第1の2)、不動産登記規則 第111条、福岡市「固定資産税(課税対象)」、福岡市「固定資産税(家屋に対する課税)」
🌱 納屋・蔵の解体で、土地の「住宅用地の特例」はどうなる?
納屋・蔵を解体したときに、土地の「住宅用地の特例」がどうなるかは、法令や通知には書かれていません。外れるとも、外れないとも言えないため、区役所課税課に確かめる必要があります。
どちらとも言えないのは、母屋が住まいとして残る場合でも、敷地のひとまとまりの範囲や、床面積の10倍という上限、母屋の使い方によって、扱いが変わりうるためです。
住宅用地の特例は、住宅の敷地になっている土地の税を軽くする仕組みです。福岡市の案内では、次の表のとおりです。
| 区分 | 面積 | 固定資産税 | 都市計画税 |
|---|---|---|---|
| 小規模住宅用地 | 住宅1戸あたり200㎡までの部分 | 評価額 × 1/6 | 評価額 × 1/3 |
| その他の住宅用地 | 200㎡を超える部分 | 評価額 × 1/3 | 評価額 × 2/3 |
特例の対象になる「敷地」について、総務省の通知は「特例対象となる家屋を維持し又はその効用を果すために使用されている1画地の土地」としています。住まいを保ち、その役目を果たすために使われている、ひとまとまりの土地、という意味です。
納屋や蔵という言葉は、この通知にも法令にも出てきません。
福岡市では、住宅を解体したときは、区役所課税課に住宅用地の申告をすることになっています(申告期限は1月31日。土曜・休日なら翌開庁日)。母屋も含めて建物をすべて解体し、更地にするときの固定資産税は、更地の固定資産税の記事で整理しています。
納屋・蔵だけを解体するときの土地の扱いは、次の見出しの3つの質問の中で確かめられます。
出典:地方税法 第349条の3の2、総務省 取扱通知(第3章第2節第1の20(1))、福岡市「固定資産税(土地に対する課税)」、福岡市「住宅用地申告書の提出を」
📞 解体する前に、区役所課税課に聞いておきたい3つ
解体する前に、区役所課税課に「家屋の税がかかっているか」「解体したあとの住宅用地の扱い」「解体したあとに申告や連絡が要るか」の3つを聞いておくと、あとで慌てずに済みます。
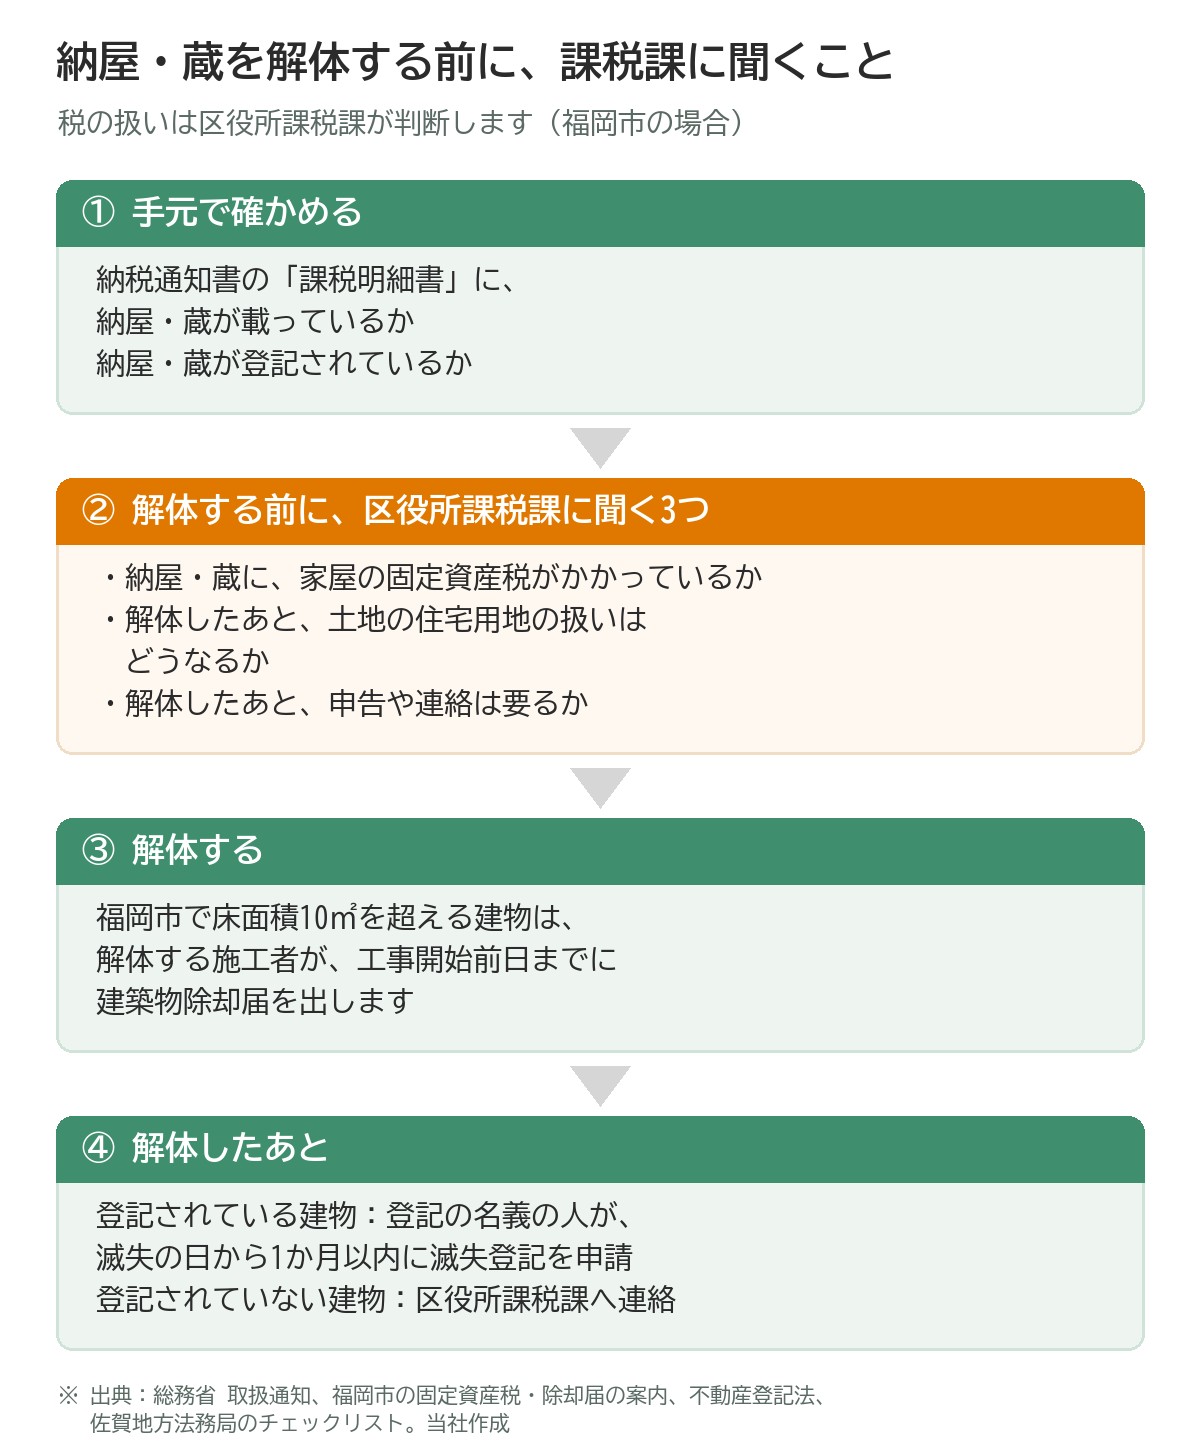
3つ目を聞いておきたいのは、福岡市の申告の案内に書かれている例が、「住宅を」解体したときだからです。住宅ではない納屋・蔵だけを解体したときに申告が要るかどうかは、案内には書かれていません。
また、福岡市東区の案内には、新築・増築・解体などのときに、固定資産税の評価額を出すために現地調査を行うとあります。登記されていない建物の工事については、「工事の内容によっては課税となる場合がありますので、まずは課税課までご連絡ください」と案内しています。
課税課に尋ねる前に、手元にそろえておくもの
福岡市以外の場合は、窓口も期限も違います。納税通知書を送ってきた役所の窓口にお尋ねください。
聞いた内容は、日付と一緒にメモしておきましょう。解体の時期を決めるときや、ご家族に説明するときの手がかりになります。
出典:福岡市「住宅用地申告書の提出を」、福岡市東区「家屋調査のお願い(新築・増築・取り壊し)」
🔨 解体のときと、解体したあとの手続き
納屋・蔵を解体するときは、税のことと別に、解体工事の届出と、解体したあとの登記(または課税課への連絡)が関わってきます。順番を確かめておきましょう。
届出は工事をする側、登記は建物の名義の人、と、手続きをする人がそれぞれ違うためです。福岡市の場合は、次のような流れです。
解体の前後の手続き(福岡市の場合)
解体の前:建築物除却届
床面積が10㎡を超える建物を解体するときは、解体工事をする施工者が、工事開始の前日までに、市を経由して県知事に届け出ます(手数料は無料)。延べ床面積80㎡以上の解体工事は、建設リサイクル法の届出も別に要ります。
解体の前:石綿(アスベスト)の調査
解体工事では、元請業者が、石綿を含む建材があるかを調べ、発注者に書面で説明することになっています(大気汚染防止法)。
解体したあと:登記されている建物
登記の名義の人(登記簿に持ち主として記録されている人)が、滅失の日から1か月以内に、建物の滅失の登記を申請します(不動産登記法第57条)。正当な理由なく怠ると、10万円以下の過料の対象になります。名義の人が亡くなっているときは、相続人が申請することができます。
解体したあと:登記されていない建物
登記されていない建物は、滅失の登記を申請できません(佐賀地方法務局のチェックリスト)。福岡市の案内は、登記の手続きが済んでいない土地・建物について、区役所課税課に連絡するよう案内しています。
10㎡以下の小さな建物でも、ほかの手続きが一切いらないとは言えません。登記の状態は、法務局か土地家屋調査士にご確認ください。
解体の届出・石綿・滅失登記の順番は、実家の解体の手続き|届出・石綿・滅失登記の順番でくわしく整理しています。
課税課への確認を先に済ませておくと、解体の時期や段取りも決めやすくなります。解体工事のご相談やお見積りについては、解体工事のページもあわせてご覧ください。
出典:福岡市「建築物除却届について」、大気汚染防止法 第18条の15、不動産登記法 第57条・第164条、佐賀地方法務局「不動産登記申請書提出前のチェックリスト(建物滅失)」、福岡市「固定資産税(課税対象)」
❓ よくあるご質問
Q. 鶏小屋や堆肥小屋も、家屋の固定資産税の対象ですか
一般には課税しないものとされています。総務省の通知は、畜舎や堆肥舎などは一般に家屋とは認められない、としています。ただし、構造などによっては課税されることもあるため、課税明細書か課税課で確かめましょう。
Q. 登記されていない納屋を解体したら、何もしなくてよいですか
何もしなくてよい、とは言えません。登記されていない建物は滅失の登記を申請できませんが(佐賀地方法務局の資料)、福岡市の案内は、手続きが済んでいない建物について区役所課税課に連絡するよう案内しています。
Q. 納屋の解体を、税の申告の締め切りに合わせたほうがよいですか
一概には言えません。福岡市の案内で申告が要るとされる例は「住宅を」解体したときなどで、期限は1月31日です。納屋・蔵だけのときの扱いは、解体の時期とあわせて課税課にお尋ねください。
出典:総務省 取扱通知、佐賀地方法務局 チェックリスト、福岡市「固定資産税(課税対象)」、福岡市「固定資産税(土地に対する課税)」
📝 この記事のまとめ
- 納屋・蔵を解体したあとの固定資産税は、「納屋・蔵そのものに税がかかっていたか」と「土地の住宅用地の特例」の2つで変わることがあり、一律には言えません
- 納屋・蔵に家屋の税がかかっているかは、課税明細書で確かめます。資料には「納屋」「蔵」の言葉がなく、資料だけでは決められません
- 住宅用地の特例が、納屋・蔵の解体でどうなるかは、法令や通知に書かれていません。判断は区役所課税課です
- 解体する前に、課税課に「家屋の税」「住宅用地の扱い」「申告や連絡の要否」の3つを聞いておきましょう
- 解体の前は除却届と石綿の調査、解体したあとは滅失登記(登記されていない建物は課税課へ連絡)と、手続きの順番も確かめておきます
長く家族の暮らしを支えてきた納屋や蔵とのお別れは、気持ちの区切りでもあります。解体する前に課税課に確かめておくと、そのあとの準備も落ち着いて進められます。税の判断は区役所課税課・税理士へ、登記は法務局・土地家屋調査士へ。解体の進め方については、お気軽にご相談ください。
本記事は2026年度の制度に基づく解説です。最新情報は各公式サイトでご確認ください。本記事は、地方税法、総務省の取扱通知(令和8年4月1日改正後)、不動産登記法・不動産登記規則、大気汚染防止法、福岡市の案内(固定資産税・建築物除却届)、佐賀地方法務局の資料に基づく一般的な説明です。納屋・蔵に課税されているか、解体したあとの税の扱い、申告や登記が要るかは、区役所課税課・法務局・税理士・土地家屋調査士にご確認ください。最終更新日:2026-10-21。
解体工事のご相談やお見積りについては、解体工事のページもあわせてご覧ください。