 LINEで相談
こんにちは。株式会社サンミライ開発、不動産事業部の藤木です。
相続した実家を売って、確定申告で「空き家特例(3,000万円控除)」を使いたい。けれど、国税局の「チェックシート」の質問の意味が分からず、手が止まっていませんか。
先にお伝えします。このチェックシートは、10の質問に「はい・いいえ」で答えながら、特例を受けられるかを確かめる紙です。最初の7問はどなたにも共通で、質問8〜10は、家を残して売ったか、取り壊してから売ったかで道が分かれます。最後に、確定申告書に添えて出す5つの書類が並んでいます。
この記事では、福岡国税局が出している令和7年分用のチェックシートを、次の順にご紹介します。
- チェックシートとは何か(令和7年分用であること)
- 質問1〜7:相続のしかた・家・買主・金額
- 質問8〜10:売り方で分かれる道(図)
- 添付する5つの書類
- 結論のあとに見ておく、控除の上限とほかの特例
要件そのものは、空き家特例3,000万円控除|要件と使えない例にまとめています。最終の判断は税務署です。迷ったときは、税務署か税理士にご相談ください。
📄 「相続した空き家を売却した場合の特例チェックシート」は、申告の前に確かめる紙です
チェックシートは、空き家特例を受けられるかを、申告の前にご自分で確かめるための紙です。福岡国税局のものは「令和7年分用」で、令和7年分の確定申告に使う版です。
福岡国税局のページには、「令和7年分の確定申告で譲渡所得及び贈与税の申告が必要な方へ」として、特例ごとのチェックシートが載っています。その中の1枚です。
シートの冒頭には、各質問に「はい」「いいえ」を○で囲みながら進むこと、そして市町村が出す「被相続人居住用家屋等確認書」をお持ちの方は、その書類を見ながら進むことが書かれています。裏面の書類の欄には、このチェックシートと書類を、確定申告書に添えて提出するように書かれています。
使う前に確かめたいこと
まずは、売った年とシートの「令和○年分用」が合っているかを確かめましょう。
出典:福岡国税局「(令和7年分)譲渡所得・贈与税の申告をされる方へ」、同「相続した空き家を売却した場合の特例チェックシート」(令和7年分用・PDF)
✅ 質問1〜7:相続のしかた・家・買主・金額を確かめます
質問1〜7は、どなたにも共通の質問です。質問2だけは「いいえ」で次へ進み、ほかは「はい」で次へ進みます。一つでも逆の答えになると、シートの上では「特例の適用を受けることはできません」の枠に進みます。
法令の言葉で書かれているため、やさしい言葉に直して並べます。※は、シートの注意書きです。
| 質問 | やさしく言うと | シートの※で気をつけたいこと |
|---|---|---|
| 1 | 家と敷地の両方を、令和4年1月2日以降に亡くなった方から、相続・遺贈・死因贈与で受け取りましたか | 家だけ・敷地だけを相続した場合は受けられません。売るのは、相続開始の日から3年を経過する日の属する年の12月31日までに限ります |
| 2 | その家は、区分所有建物(マンションのように、部屋ごとに分けて登記された建物)ですか(この質問だけ「いいえ」で次へ) | 区分所有建物である旨の登記がされた二世帯住宅やマンションは、受けられません |
| 3 | その家は、昭和56年5月31日以前に建てられたものですか | シートに※はありません |
| 4 | 亡くなる直前に、亡くなった方がその家に住み、ほかに住んでいた方(家族を含む)はいませんでしたか | 老人ホーム等に入っていた場合も、一定の条件で受けられる場合があります。母屋・離れ・倉庫などがあれば、母屋だけが対象です(敷地は面積で按分) |
| 5 | 同じ親から相続した家や敷地で、この特例を受けるのは初めてですか | ― |
| 6 | 買主は第三者ですか | 配偶者や一定の親族、同族会社など「特別の関係にある人(会社)」に売った場合は受けられません |
| 7 | 売却金額は1億円以下ですか | ほかに相続して売った方がいる場合や、何年かに分けて売った場合は合算します。特例を受ける方は、ほかの相続人に、売ったことや売った日などを知らせなければなりません |
見落としやすいのは、質問4の「ほかに住んでいた方はいませんでしたか」と、質問7の「ほかの相続人へのお知らせ」です。たとえば、亡くなる直前まで親と同じ家に住んでいた家族がいれば、質問4は「いいえ」になります。また、ほかの相続人も同じ家や敷地を売っている場合は、その売却金額も合算して、1億円以下かを見ます。
質問4の※にある老人ホーム等の「一定の条件」は、シートには書かれていません。国税庁の案内(No.3306・No.3307)で確かめる必要があります。親御さんが施設に入っていた場合は、実家売却のタイミング|親が施設に入ったときもあわせてご覧ください。
迷う質問があれば、その番号をメモして、税務署で聞きましょう。シートの※にも「詳しくは職員にお尋ねください」とあります。
出典:福岡国税局チェックシート(令和7年分用)、国税庁 No.3306、国税庁 No.3307
🏠 質問8〜10:家を残して売ったか、取り壊して売ったかで道が分かれます
質問8で、売ったものが「A 家だけ・家と敷地」か「B 家を取り壊した後の敷地だけ」かを選びます。A を選んだ方は、家の取り壊しや耐震の質問(9-1〜9-3)に進み、B を選んだ方は質問10に進みます。
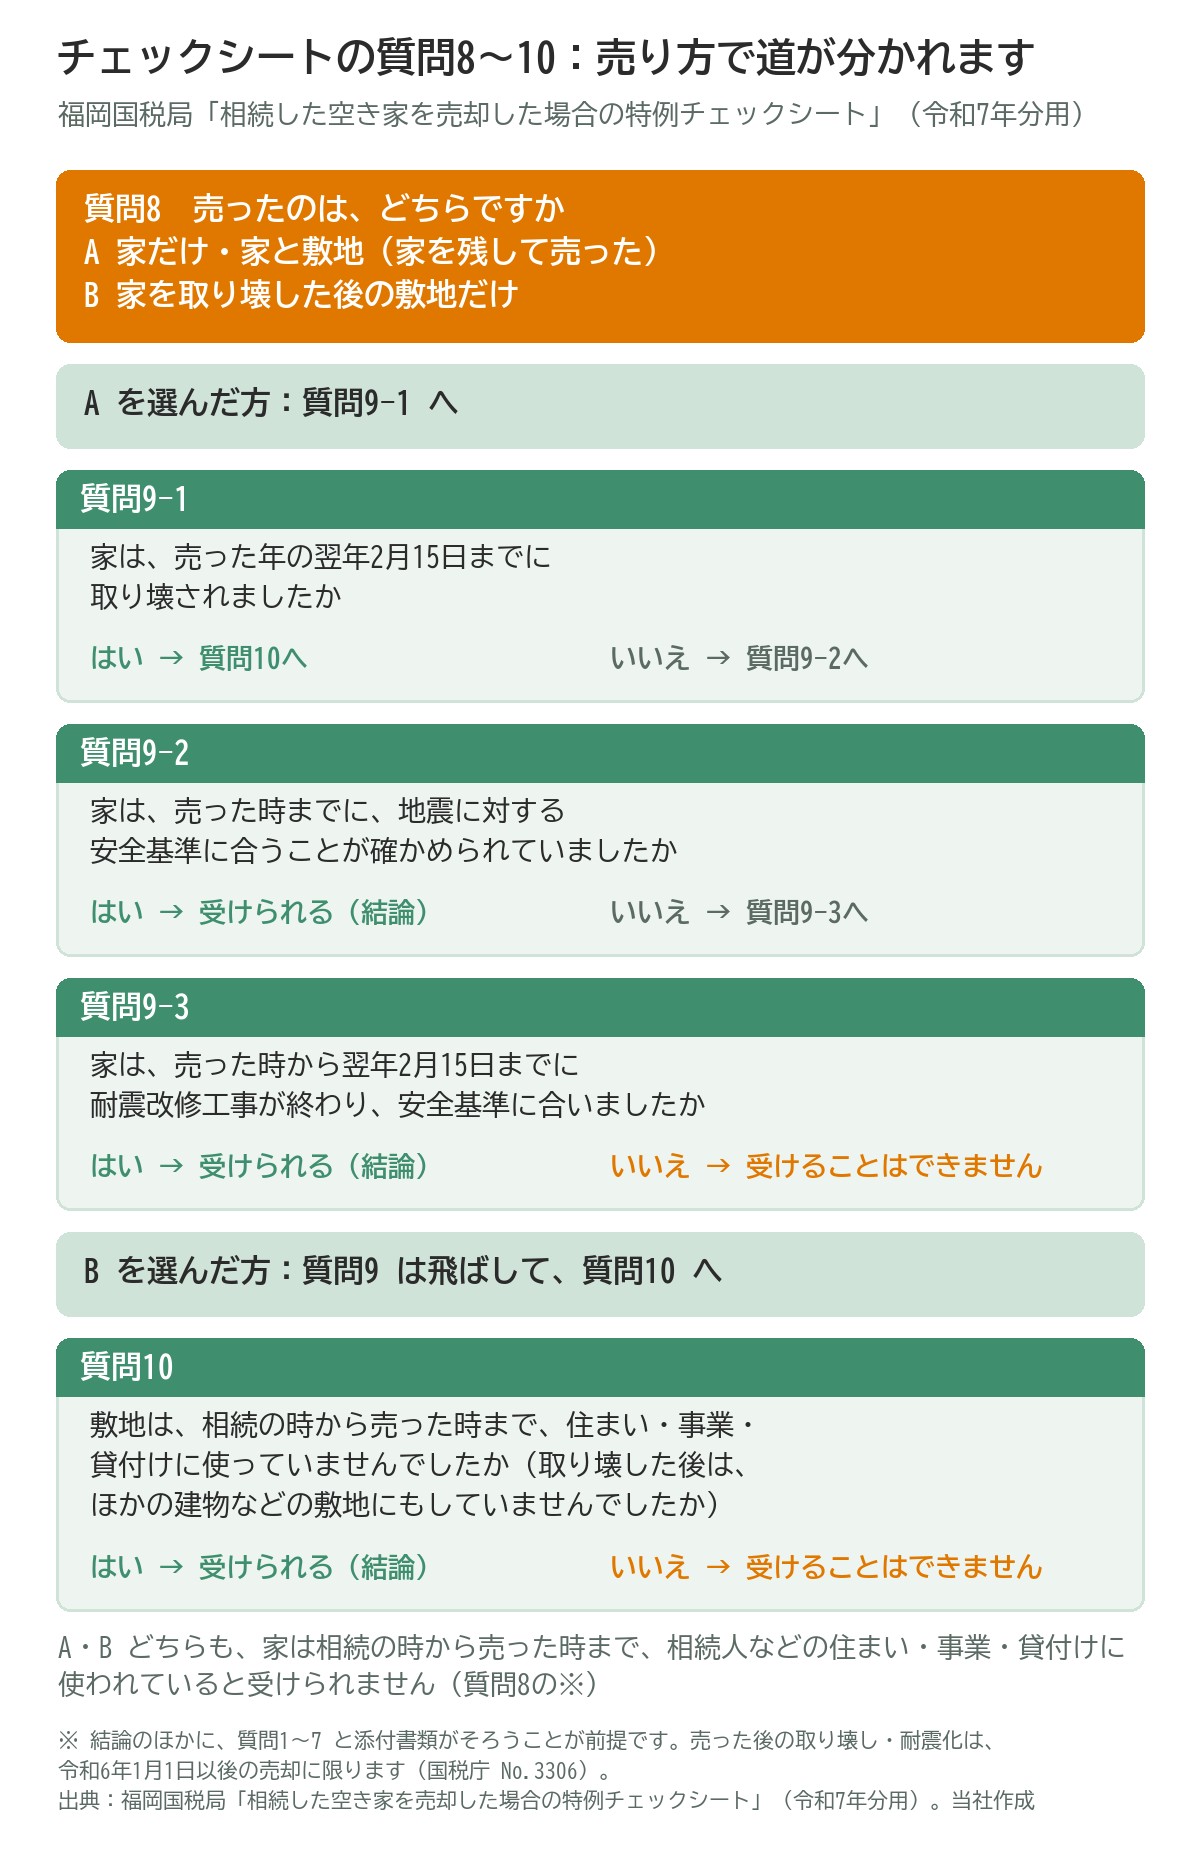
A・B どちらの場合も、シートの※には、家が相続の時から売った時まで、相続人などの住まい・事業・貸付けに使われていると受けられない、と書かれています。たとえば、相続のあとに家を人に貸していた場合は、質問8が「いいえ」になります。
A を選んだ方の道(質問9-1〜9-3)
9-1 売った年の翌年2月15日までに、家が取り壊された
「はい」なら質問10へ進みます。家を残したまま売り、そのあと取り壊した場合の道です
9-2 売った時までに、家が地震に対する安全基準に合うことが確かめられていた
「はい」なら結論(受けられる)へ。耐震改修工事をして、売る時までに基準に合った場合も含みます
9-3 売った時から翌年2月15日までに、耐震改修工事が終わり、基準に合った
「はい」なら結論へ。シートには「耐震改修工事の実施は必須です」とあります。「いいえ」なら受けられません
国税庁の案内(No.3306)によると、売ったあとに取り壊したり、耐震化したりする道(9-1・9-3)は、令和6年1月1日以後に売った場合に限ります。また、「翌年2月15日」は、確定申告の期限(3月15日)とは別の日付です。
B(取り壊してから敷地を売った)の道と、9-1 で「はい」の道は、最後に質問10 を通ります。質問10 は、敷地を相続の時から売った時まで、住まい・事業・貸付けに使っていなかったか、取り壊した後に、ほかの建物などの敷地にしていなかったかを聞いています。取り壊した後の敷地の使い方も、見られるということです。
どの道でも、質問1〜7 と添付書類がそろうことが前提です。なお、ご家族にこれから売る家がある方は、家を残すか、先に解体するかで、そろえる書類も期限も変わります。迷われたら、両方の見通しを並べて比べてみてください。解体の見積りと売却の査定を、同時にお出しできます。売却のご相談や査定については、不動産事業のページもあわせてご覧ください。
出典:福岡国税局チェックシート(令和7年分用)、国税庁 No.3306
📎 添付する書類は5つ:売り方で要らない書類もあります
チェックシートの裏面には、確定申告書に添えて出す書類が5つ並んでいます。5番の耐震の証明は、敷地だけを売った場合(質問8でB)と、売ったあとに取り壊した場合(質問9-1で「はい」)は要りません。
| 書類 | シートの※・注意 | |
|---|---|---|
| 1 | 譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】(1〜5面) | ― |
| 2 | 家と敷地の登記事項証明書、その他の書類(相続で取得したこと・昭和56年5月31日以前に建てられたこと・区分所有建物の登記がないことが分かるもの) | 質問9-1 で「はい」の場合は、売った日から翌年2月15日までに、家の全部の取り壊しなどがされたことが分かる書類も。申告書に不動産番号などを書いて税務署に伝える場合は、登記事項証明書を省けます |
| 3 | 家や敷地の売買契約書の写しなど(売却代金が1億円以下と分かるもの) | ― |
| 4 | 被相続人居住用家屋等確認書 | 家のある市町村に申請して受け取ります |
| 5 | 耐震基準適合証明書、または建設住宅性能評価書の写し | 質問8でB、質問9-1で「はい」の場合は不要。証明のための調査の時期にも決まりがあります |
売り方ごとに並べ直すと、次のとおりです。
| 売り方(シートの答え) | そろえる書類 |
|---|---|
| B 取り壊してから敷地を売った | 1〜4 |
| A 家を残して売り、翌年2月15日までに取り壊した(9-1 で「はい」) | 1〜4(2に、取り壊しなどが分かる書類を含む) |
| A 家を残して売り、耐震の確認・改修をした(9-2・9-3 で「はい」) | 1〜5 |
時間がかかりやすいのは、4番の確認書です。福岡市の窓口は住宅都市みどり局 住宅部 住宅計画課で、区役所では受け付けていません。来庁の前に電話で日程を調整するよう案内されていて、受理から交付まで通常1週間から10日間程度、書類に不足があればさらにかかります。遠方の方などには、郵送での申請も案内されています。
また、福岡市は、確認書は家が空き家であったことを確かめる書類で、特例が使えることを約束するものではない、としています。確認書が出たあとも、特例を受けられるかの判断は税務署です。
2番の「取り壊しが分かる書類」の具体的な名前は、シートに書かれていません。申告の前に、税務署でご確認ください。福岡市以外の窓口は、家のある市町村でお確かめください。
出典:福岡国税局チェックシート(令和7年分用)、福岡市「空き家の発生を抑制するための特例措置(空き家の譲渡所得の3000万円控除)」について、国税庁 No.3306
⚖️ 結論のあとに見ておくこと:控除の上限と、ほかの特例
シートの結論は、3,000万円(家と敷地を取得した相続人が3人以上なら2,000万円)の特別控除を「受けることができます」です。ただし、譲渡所得がそれより少ないときは、譲渡所得の金額が限度です。
控除は、売って得た利益(譲渡所得)から差し引く額で、3,000万円が戻ってくるという意味ではありません。相続人が3人以上で2,000万円になるのは、令和6年1月1日以後の売却の場合です(国税庁 No.3306)。
シートの裏面の点線の枠には、ほかの特例との関係が書かれています。
| ほかの特例 | シートの書き方 |
|---|---|
| マイホームを売ったときの3,000万円控除・マイホームの買換えなどの特例 | どちらか一つとの併用が可能(シートでは「いずれかとの併用が可能」)。ただし、同じ年に空き家とマイホームを売った場合、特別控除額は合計で3,000万円が限度 |
| 住宅ローン控除(住宅借入金等特別控除) | 併用が可能 |
| 相続財産を売ったときの取得費加算の特例 | 併用はできません |
取得費加算の特例と空き家特例は、両方を同時には使えません。取得費加算の特例については、相続した土地を3年以内に売却|相続税の取得費加算でご紹介しています。どちらを選ぶと得になるかは、この記事ではお答えできません。税理士か税務署でご確認ください。
特例を使うには、一定の書類を添えて確定申告をすることが必要です。申告の時期や書類の全体は、実家売却の確定申告|必要な書類と時期にまとめています。
出典:福岡国税局チェックシート(令和7年分用)、国税庁 No.3306、国税庁 No.3267
❓ よくあるご質問
Q. 2026年に売った場合も、このチェックシートで確かめられますか
このシートで判断できるとは言えません。令和7年分用は、令和7年分の確定申告に使う版です。2026年10月15日に確かめた時点で、令和8年分用(2026年に売った方の申告用)は見つけられていません。国税局から新しい版が出たら、そちらで確かめるか、税務署にお尋ねください。
Q. 答えが一つでも逆になったら、もう受けられないのですか
シートの上では、「特例の適用を受けることはできません」の枠に進みます。なお、質問2は「はい」、質問9-1と9-2は「いいえ」でも次の質問へ進む流れなので、そこで止まる必要はありません。ただし、シートは確かめるための紙で、法令そのものではありません。答え方に迷う質問がある場合は、自己判断であきらめる前に、税務署にお尋ねください。
📝 この記事のまとめ
- チェックシートは、10の質問に「はい・いいえ」で答えて、空き家特例を受けられるかを申告の前に確かめる紙です。福岡国税局のものは令和7年分用です
- 質問1〜7は共通の質問です。質問2だけは「いいえ」で次へ進みます
- 質問8〜10は、家を残して売ったか、取り壊してから売ったかで道が分かれます。売ったあとの取り壊し・耐震化は、令和6年1月1日以後の売却に限ります
- 添付書類は5つで、売り方によって要らない書類があります。福岡市では確認書の交付まで通常1週間から10日間程度かかるため、早めに申請しましょう
- 申告の前は、①シートに○をつける →②4番の確認書を申請する →③迷う質問の番号を税務署で聞く、の順に進めると、そろえ漏れを防げます
- 取得費加算の特例とは併用できません。どちらが得か、受けられるかの判断は、税務署か税理士へ
相続した家を売るときは、気持ちの整理と、書類の準備が同時に進みます。チェックシートは、申告の前に一つずつ確かめるための心強い道具です。税の判断は税務署か税理士へ。これから売る方で、家を残すか解体するかで迷われている方は、お気軽にご相談ください。
本記事は2026年度の制度に基づく解説です。最新情報は各公式サイトでご確認ください。本記事は、福岡国税局「相続した空き家を売却した場合の特例チェックシート」(令和7年分用)、国税庁タックスアンサー No.3306、福岡市のページに基づく一般的な説明です。特例を受けられるか、どの特例を選ぶとよいか、税額がいくらになるかなど、税の判断は税務署・税理士にご確認ください。最終更新日:2026-10-21。
売却のご相談や査定については、不動産事業のページもあわせてご覧ください。