 LINEで相談
こんにちは。株式会社サンミライ開発、不動産事業部の藤木です。
「古い家が建ったままの土地を売りたいのですが、解体費用はこちらが負担するのでしょうか」。相続したご実家の売却をご検討の方から、よくいただくご質問です。
結論から申し上げます。解体費用を誰が払うかは、法律では決まっていません。売主と買主が契約で決めることです。ただし、誰がいつ解体するかによって、使える税の特例と手元に残る額が変わります。
とくに令和6年1月1日以降の譲渡から、相続した空き家の特例の使い方が変わりました。ここを知らないまま契約の形を決めると、使えたはずの控除を逃すことがあります。
💡 解体費用の負担は、法律では決まっていません
不動産の売買で、解体費用を売主と買主のどちらが負担するかを定めた法律はありません。売買契約でどう取り決めるかがすべてです。
実務では、引き渡す状態によって2つの形に整理します。
- 現況渡し:建物が建ったままの状態で引き渡す。解体するかどうか、いつ解体するかは買主が決めます
- 更地渡し:売主が解体を済ませ、建物がない状態で引き渡す。解体費用は売主が支払います
どちらかが正しいというものではありません。同じ土地でも、どちらを選ぶかで手元に残る額が変わります。次の章で比べてみます。
⚖️ 現況渡しと更地渡しで、何がどう変わるか
| 項目 | 現況渡し | 更地渡し |
|---|---|---|
| 解体費用を支払う人 | 買主 | 売主 |
| 売買価格への影響 | 解体費の見込み分が差し引かれる | 解体費の見込み分は差し引かれない |
| 解体の時期を決める人 | 買主 | 売主 |
| 買い手として想定される方 | 建築会社・不動産会社が中心 | 個人の方にも届きやすい |
| 売主の手間 | 少ない | 解体の手配と立ち会いが必要 |
| 引き渡しまでの期間 | 短い | 解体の工期分だけ長くなる |
表の2行目が、いちばん見落とされやすいところです。そして相続したご実家の場合は、この先の税の章がさらに大きく効いてきます。
当社の実務では、現況のまま引き渡す場合、買主は解体にかかる費用を見込んだうえで、その分を購入価格から差し引いて提示してきます。しかもその見込みは、多めに置かれることがあります。どんな廃材が出るか、重機が入るか、隣家との距離はどうか。買主の側からは事前に読み切れないためです。
つまり「解体費用を払わなくて済んだ」ように見えて、価格の中で負担していることがあります。しかも実際の解体費用より多めに。ここが、現況渡しを選ぶときに確かめておきたい点です。
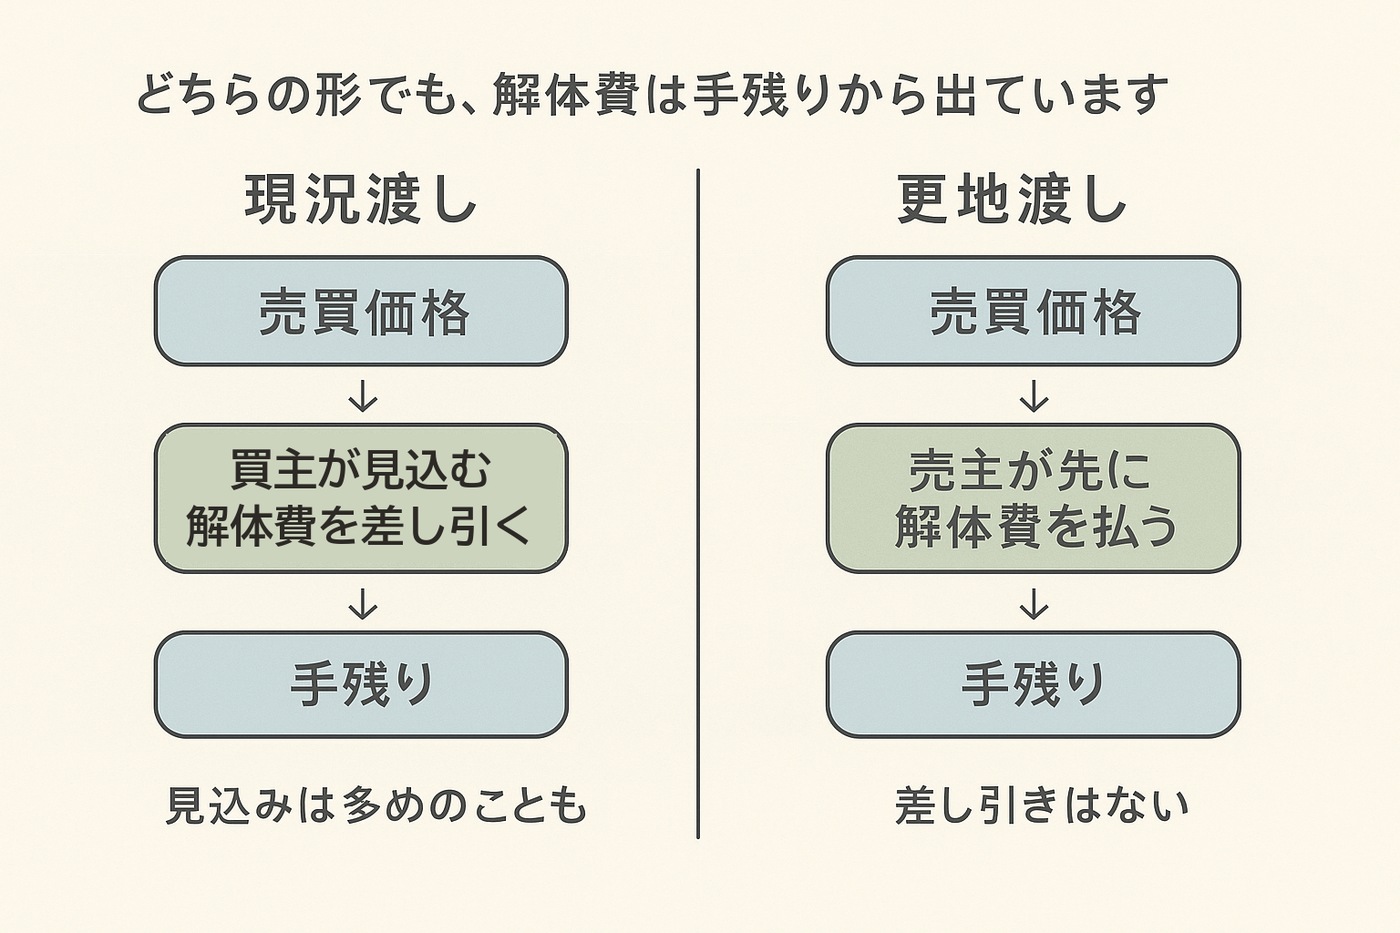
なぜ多めになりやすいのか。買主の側の動き方を書いておきます。
当社が解体を請け負う流れで言うと、ハウスメーカーが土地の入札に札を入れるとき、その前に解体の見積りを取りに来ることがあります。つまり買主は、札を入れる時点で「解体にいくらかかるか」をすでに決めている。その見込み分が、提示される価格から引かれます。読者の側からは、価格の中に混ざっていて見えません。
もう1つ、時期の話があります。買主が解体する形の場合、当社が着工できるのは、土地の所有権が売主から買主に移ったあとです。決済が終わって着工の連絡をいただいてから、工事が始まります。ですから現況渡しの場合、解体がいつ始まるかは買主の決済次第で、売主の側では動かせません。
反対に、売主が先に解体して更地で引き渡せば、差し引かれる見込み分は発生しません。ただし解体費用は先に出ていきますし、買い手が決まる前に解体する場合は、売れるまでの間の固定資産税が上がる可能性もあります。
なお、建物を残したまま引き渡す場合は、建物の不具合について売主がどこまで責任を負うか(契約不適合責任)も契約で取り決めます。古い建物ほど、ここを曖昧にしないことが大切です。
💰 相続した空き家の特例は、令和6年から使い方が変わりました
ここからが、この記事でいちばんお伝えしたいところです。
相続した空き家を売ったとき、一定の要件を満たすと譲渡所得から最高3,000万円まで控除できる特例があります。相続人の数が3人以上の場合は2,000万円までです(ご兄弟3人で相続された場合は、お一人ずつ3,000万円ではなく、2,000万円が上限になります)。対象は平成28年4月1日から令和9年12月31日までの譲渡です(出典:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」・2026年9月19日確認)。
そしてもう1つ、先に来る期限があります。「相続の開始があった日から3年を経過する日の属する年の12月31日までに売ること」です。
令和5年に相続が開始した方は令和8年12月31日まで。令和6年なら令和9年12月31日まで。全体の期限である令和9年12月31日より、こちらの方が先に来ることがあります。この期限は、相続の開始からおよそ3年半です。売却は買い手が決まってから引き渡しまでにも時間がかかりますので、期限の1年ほど前には動き出しておきたいところです。
令和5年までは、引き渡す前に取り壊すか、耐震基準を満たすかでした
国税庁は、家屋を取り壊して売る場合の要件を「被相続人居住用家屋の全部の取壊し等をした後に被相続人居住用家屋の敷地等を売ること」と示しています。
令和5年までは、特例を使うなら売主が引き渡す前に取り壊す(または耐震基準を満たす)しかありませんでした。「解体費用は売主が払うもの」という受け止めが広まった理由の一つは、ここにあります。なお、この「先に取り壊してから売る」という道は、いまも残っています。
令和6年1月1日以降は、引き渡した後の取り壊しでも対象になります
令和6年1月1日以後の譲渡については、「譲渡の時からその譲渡の日の属する年の翌年2月15日までの間に」「被相続人居住用家屋の全部の取壊し等を行ったこと」でも特例の適用が可能とされています。
これは実務上、大きな変化です。現況のまま引き渡したあとに取り壊しても、期限内に終われば控除を使える道ができました。特例のためだけに売主が先に解体費用を出す、という形に限られなくなりました。ただし期限までに取り壊しが終わらなければ控除は使えませんので、その担保を契約で決めておく必要があります。
ひとつ補っておきます。国税庁は「誰が」取り壊すかを書いていません。引き渡した後の所有者は買主ですので、実務上は買主が行うことになる、というのが当社の読み方です。
そして条件が付きます。「譲渡の翌年2月15日まで」という期限までに取り壊しが終わっていることです。引き渡した後の工事なので、売主には手が出せません。さらに、この特例の確定申告では「売った資産の所在地を管轄する市区町村長から交付を受けた『被相続人居住用家屋等確認書』」が要ります。そのため、取り壊しの時期と、取り壊し後の書類の受け渡しへの協力を、売買契約の中で取り決めておくことが必要になります。
建物の要件も確認してください
この特例には家屋そのものの要件もあります。国税庁が挙げているのは「昭和56年5月31日以前に建築されたこと」「区分所有建物登記がされている建物でないこと」「相続の開始の直前において被相続人以外に居住をしていた人がいなかったこと」などです。
さらに、見落としやすい期限がもう一つあります。「相続の開始があった日から3年を経過する日の属する年の12月31日までに売ること」です。相続から年数が経っているご実家では、令和9年12月31日という全体の期限より、こちらが先に来ます。
取り壊して売る場合は「相続の時から取壊し等の時まで事業の用、貸付けの用または居住の用に供されていたことがないこと」も要件です。相続後に人に貸していた場合は当てはまりません。
実家の建築年は、どこを見れば分かりますか
「昭和56年5月31日以前かどうか」が入口になりますが、ご実家の建築年をご存じない方がほとんどです。次のいずれかで確認できます。
- 固定資産税の課税明細書:家屋の欄に建築年が載っていることがあります。まずはここを見るのがいちばん早いです
- 登記事項証明書(建物):法務局で取得できます。「新築年月日」が記載されています。オンラインでも請求できます
- 建築確認済証・検査済証:ご自宅に保管されていることがあります
当社でお手伝いする場合は、この確認から一緒に行っています。
要件は複数あり、個別の事情で判断が変わります。適用できるかどうかは、税理士か所轄の税務署にご確認ください。当社は税の判断を行う立場にはありません。
🗣️ 担当者の見解 ── どちらが向くかは、買う方によって変わります
先日、地域で高齢の方のご相談を受けておられる方とお話ししていたときに、こう聞かれました。建物は建っているが誰も住んでいない、それでもこのまま売りたいという人がいる、解体にお金がかかるなら解体せずに売った方がよいのではないか、両方の金額を出すことはできるのか、というご質問でした。
そのときにお答えしたのが、次のことです。
「そのままの場合と、解体して更地にしてからの場合と、両方お出しできます。どちらが良いかは物件の状況によりますし、どういう方が買われるかによっても変わってきます」
(不動産事業部・藤木/2026年9月の相談の場で)
実際、買い手が建築会社であれば「そのままで構いません」と言われることがあります。自社で解体まで手配した方が段取りが早いからです。一方、個人の方が住むために買われる場合は「きれいにしてから引き渡してほしい」となりやすい。
どちらの買い手に向けて売り出すかを決めてから、引き渡す状態を決める。順番はこちらです。先に解体を決めてしまうと、選べたはずの買い手を狭めることがあります。
当社では、そのまま売る場合と更地にして売る場合の両方の手残りをお出ししています。試算の進め方は古家付き土地の売却|路線価と解体費で手残りを試算をご覧ください。
📅 1月1日をまたぐかどうかも効いてきます
もう一つ、時期に関わる論点があります。固定資産税です。
土地の固定資産税には、住宅が建っていることで課税標準額が下がる住宅用地の特例があります。福岡市は住宅用地を「現実に住宅の敷地に利用されている土地」と定め、住宅1戸あたり200平方メートルまでの部分は評価額の6分の1としています。そして「固定資産税の評価上の地目は、登記簿上の地目にかかわりなく、その年の1月1日(賦課期日)の現況による」とされています(出典:福岡市「固定資産税(土地に対する課税)」・2026年9月19日確認)。
つまり1月1日に建物が建っているかどうかで、その年度に特例が効くかどうかが決まります。この判定日と解体の日程の組み方は、更地の固定資産税はなぜ上がる?解体前の確認事項で詳しく書いています。
更地渡しを選び、年内に解体を終えて、引き渡しが年明けになる場合、1月1日時点の所有者は売主のままです。この場合、翌年度の土地の税は住宅用地の特例が外れた状態で計算され、売主に納税通知書が届きます。
解体の日程と決済の日程が年をまたぐかどうかは、契約を組むときに確かめておきたい点です。なお、年の途中で引き渡す場合、その年の固定資産税を売主と買主で日割りにして精算する取り決めをすることが実務では一般的です(法律上の義務ではなく、契約での取り決めです)。
あわせて、福岡市の場合は、住宅を取り壊したときに1月31日までに区役所課税課への申告が必要になります。いまの税額と、軽減が効いているかどうかの確かめ方は、空き家の固定資産税はいくら?特例が外れる場合をご覧ください。手続きの名称や窓口は自治体ごとに異なりますので、他の市町村の物件はその自治体にご確認ください。
📋 決める前に確認すること
- 建物が昭和56年5月31日以前の建築かどうか(特例が関係するかの入口です)
- 相続が開始した日から3年を経過する日の属する年の12月31日を過ぎていないか(特例の期限です)
- 相続登記が済んでいるか(売却にも解体にも関わります)
- どういう買い手に向けて売り出すか(建築会社か、個人の方か)
- 解体の時期と決済日が、1月1日や翌年2月15日をまたがないか
- 現況渡しと更地渡し、両方の手残りを並べてみる
ここまで揃うと、判断はかなり楽になります。1つずつ確かめる順番が決まっているだけで、迷う時間は短くなります。なお、この確認はご兄弟の同意がなくても、お一人で進められます。
❓ よくあるご質問
解体費用の分を、売買価格から値引きする形にできますか
できます。実務ではよくある形です。ただし値引き額が実際の解体費用と一致するとは限りません。先に解体費用の見積りを取っておくと、提示された金額が妥当かどうかを判断できます。目安は【福岡】家の解体費用の相場|木造・鉄骨別の坪単価【2026年版】をご覧ください。
更地渡しの契約後、解体を終えてから買主が契約をやめたらどうなりますか
解体費用は既に出ていますので、その分をどう扱うかが問題になります。手付や違約金の定めによって結論が変わります。このため、解体に着手する時期を契約のどの段階に置くかは慎重に決めます。当社が仲介する場合は、手付や契約条項との関係を整理したうえでご説明しています。
解体費用に使える補助金はありますか
自治体によって制度があります。ただし福岡市の場合は対象が限られています。詳しくは【2026年版】福岡市の解体補助金まとめ|限定的な理由と代替策で整理しています。
👥 兄弟姉妹で話がまとまらないとき
ここまで「売主が決める」「買主と取り決める」と書いてきましたが、実際のご相談では、そもそも売主の側で話がまとまっていないことがほとんどです。兄弟姉妹が何人かいて、相続登記もまだ済んでいない。そこで止まっている。
混同されやすい2つを分けてお伝えします。
- 登記の名義を書き換えなくても、解体そのものと、その後の建物滅失登記は進められます
- ただし建物の取り壊しは、原則として共有者全員の同意が必要です(民法251条1項にいう、共有物に変更を加える行為にあたるためです)
つまり「相続登記が終わっていないから何もできない」ということはありません。一方で「登記が自分の名義ではないから自分だけでは決められない」ということでもありません。必要なのは登記の名義ではなく、相続人の同意です。
売却となれば話は別で、こちらは登記を整えることが前提になります。解体は名義のままでも進められるが、売却は整えてから。この違いを知っておくと、順番を組みやすくなります。
この整理は、当社が提携している司法書士に確認したものです(2026年7月29日)。個別の事情で判断が変わりますので、実際に進める際は司法書士にご相談ください。
📝 この記事のまとめ
- 解体費用を誰が払うかは法律で決まっておらず、売買契約で決めます
- 現況渡しでも、当社の経験では、解体費の見込み分が価格から差し引かれることが多く、その見込みは多めに置かれることもあります
- 相続の開始から3年を経過する日の属する年の12月31日という期限が、全体の期限より先に来ることがあります
- 相続した空き家の特例は、令和6年1月1日以降の譲渡なら、引き渡した後、譲渡の翌年2月15日までに取り壊しが終わっていれば対象になり得ます(取り壊す人を国税庁は定めていません)
- 引き渡す状態は、どういう買い手に向けて売るかを決めてから決めます
残したまま売るか、更地にして売るか。決まっていない段階で構いません。両方の手残りの見立てを、費用をいただかずにお出ししています。解体と不動産仲介の両方を自社で行っているため、解体費用と売却価格を同じ表の上で並べてご説明できます。
本記事は2026年度の制度に基づく解説です。最新情報は各公式サイトでご確認ください。最終更新日:2026-09-19。相続した空き家の特別控除に関する記述は国税庁タックスアンサー No.3306(2026年9月19日確認)、固定資産税に関する記述は福岡市の公式サイト(2026年9月19日確認)によります。特例の適用可否は要件が複数あり個別の事情で判断が変わります。税理士または所轄の税務署へご確認ください。現況渡しと更地渡しの整理は当社の実務経験によるもので、取引条件は個別の契約により異なります。


