LINE
こんにちは。株式会社サンミライ開発、不動産事業部の藤木です。
「古い家が建ったままの土地を売りたいのですが、解体費用はこちらが負担するのでしょうか」。相続したご実家の売却をご検討の方から、よくいただくご質問です。
先にお伝えします。解体費用を誰が払うかは、法律では決まっていません。売主と買主が売買の契約で決めることです。ただし、誰がいつ解体するかによって、手元に残る額、税の扱い、相続した空き家の特例の使い方が変わります。
とくに令和6年1月1日以後の譲渡から、空き家の特例は、売ったあと翌年2月15日までに解体する形(実務上は買主が解体)でも、対象になり得るようになりました。ここを知らないまま契約の形を決めると、使えたはずの控除を逃すことがあります。この記事では、次の順にご説明します。
- 解体費用の負担は、法律ではなく契約で決まること
- 現況渡しと更地渡しで、解体費の出ていき方がどう違うか(図)
- 売主が払った解体費を、売るときの費用として差し引けるか
- 令和6年から変わった空き家の特例と、契約で決めておく4つ
- 1月1日をまたぐかどうかと、決める前に確認すること
解体と不動産の売却の両方を手がけている立場から、現場で実際に起きていることもあわせて書きました。
💡 古家付き土地の解体費用を誰が払うかは、法律ではなく契約で決めます
不動産の売買で、解体費用を売主と買主のどちらが払うかを決めた法律はありません。売買の契約でどう取り決めるかがすべてです。
よく使われる「現況渡し」という言葉も、民法には出てきません。民法で「現状」で引き渡すと書いているのは第483条ですが、これは契約などで引き渡すときの品質が決められない場合の一般的な決まりで、現況渡しを直接定めた条文ではありません。だからこそ、何をどの状態で引き渡すかは、契約の中身で決まります。
実務では、引き渡す状態によって2つの形に整理します。
- 現況渡し:建物が建ったままの状態で引き渡す。解体するかどうか、いつ解体するかは買主が決めます
- 更地渡し:売主が解体を済ませ、建物がない状態で引き渡す。解体費用は売主が払います
どちらかが正しいというものではありません。同じ土地でも、どちらを選ぶかで手元に残る額が変わります。2つの形の違いは現況渡しと更地渡しの違い|誰が何をするかでもくわしく整理しています。
出典:民法 第483条(e-Gov 法令検索・2026年9月25日確認)
⚖️ 現況渡しと更地渡しでは、解体費の出ていき方が違います
どちらの形でも、解体費は手元に残る額に響くことがあります。違うのは、「買主が見込んだ額」が売る値段から差し引かれるのか、「実際にかかった額」を売主が先に払うのか、という出ていき方です。
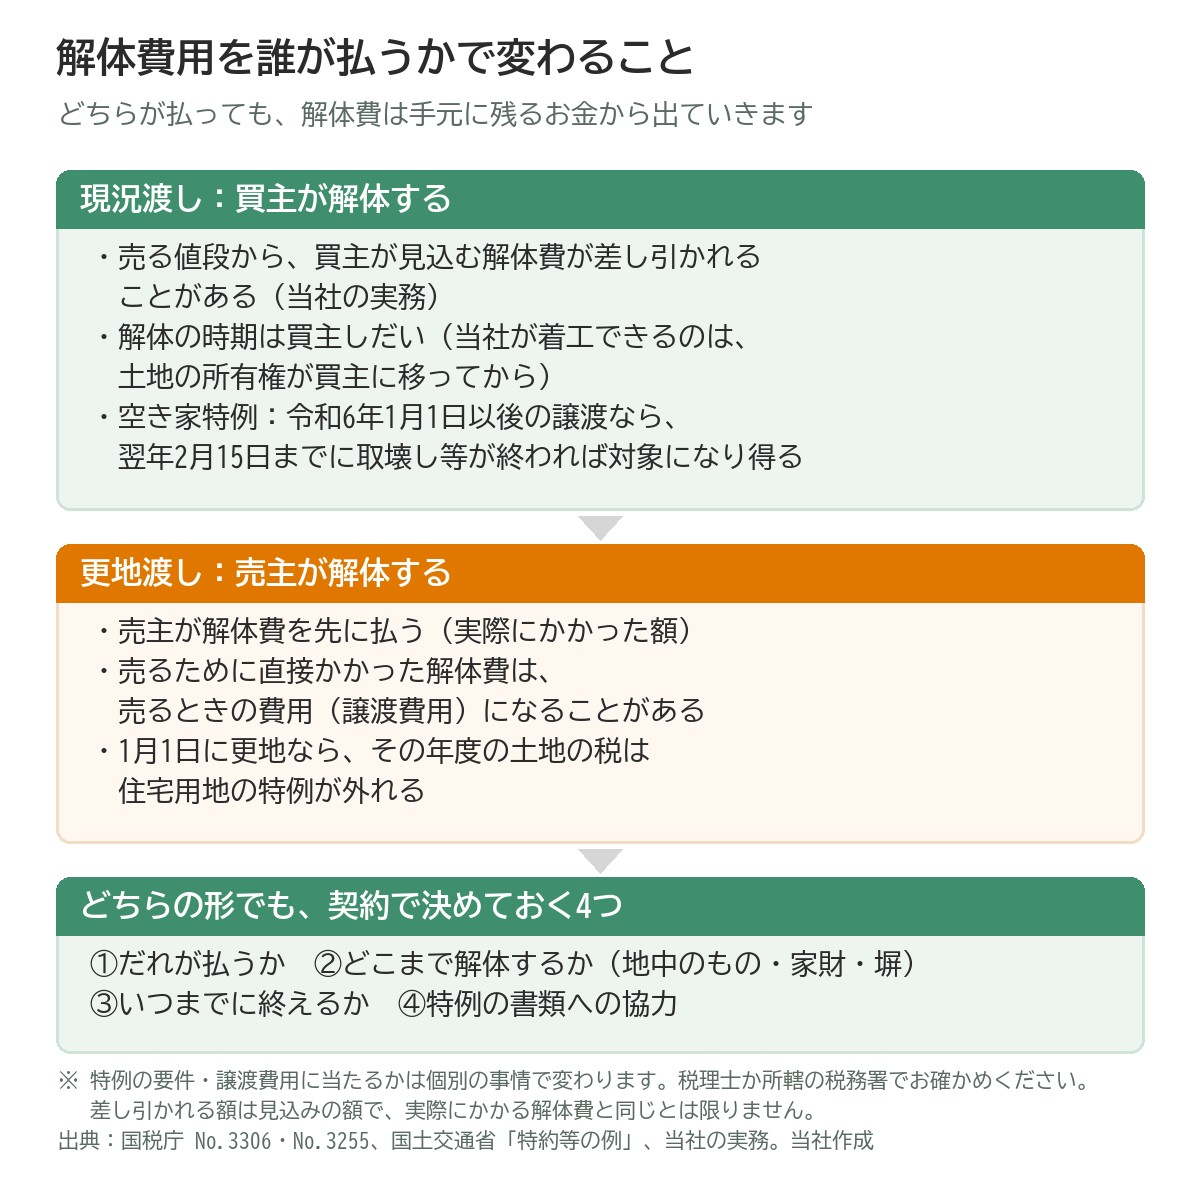
| 項目 | 現況渡し | 更地渡し |
|---|---|---|
| 解体費用を払う人 | 買主 | 売主 |
| 売る値段への影響 | 解体費の見込み分が差し引かれることがある | 解体費の見込み分は差し引かれない |
| 解体の時期を決める人 | 買主 | 売主 |
| 買い手として想定される方 | 建築会社・不動産会社が中心 | 個人の方にも届きやすい |
| 売主の手間 | 少ない | 解体の手配と立ち会いが必要 |
| 引き渡しまでの期間 | 短い | 解体の工期の分だけ長くなる |
現況渡しで見落とされやすいのが、表の2行目です。当社が解体を請け負う流れで言うと、ハウスメーカーが土地の入札に札を入れる前に、解体の見積りを取りに来ることがあります。買主は、札を入れる時点で「解体にいくらかかるか」を見込んでいるわけです。その見込み分が、提示される値段から差し引かれることがあります。
つまり「解体費用を払わなくて済んだ」ように見えて、値段の中で負担していることがあります。しかも差し引かれるのは見込みの額で、実際にかかる額と同じとは限りません。現況渡しを選ぶときは、先に解体の見積りを取っておくと、提示された値段が妥当かどうかを判断しやすくなります。
時期の話もあります。買主が解体する形では、当社が着工できるのは、土地の所有権が売主から買主に移ったあとです。現況渡しの場合、解体がいつ始まるかは買主の決済しだいで、売主の側では動かせません。
反対に、売主が先に解体して更地で引き渡せば、買主が解体費を見込んで差し引く理由はなくなります。ただし解体費用は先に出ていきますし、買い手が決まる前に解体すると、売れるまでの間の土地の固定資産税が上がることがあります(後の「1月1日」の章)。
建物を残したまま引き渡す場合も、「現況渡し」と書けば売主が何の責任も負わない、というわけではありません。民法は、責任を負わないと取り決めても、知りながら告げなかった事実については責任を免れないとしています(第572条)。古い建物ほど、建物の状態と責任の範囲を契約ではっきりさせておくことが大切です。
出典:民法 第483条・第572条(e-Gov 法令検索・2026年9月25日確認)。表と見込みの差し引き・着工の時期は当社の実務
🧾 売主が払った解体費は、売るときの費用として差し引けることがあります
更地にして売るために売主が払った解体費は、土地を売ったときの税金の計算で、「譲渡費用」(売るために直接かかった費用)として差し引けることがあります。ここは、誰が払うかを決めるうえで見落とされやすいところです。
国税庁は、譲渡費用を「土地や建物を売るために直接かかった費用」とし、その例に「土地などを売るためにその上の建物を取り壊したときの取壊し費用とその建物の損失額」を挙げています。一方で、「修繕費や固定資産税などその資産の維持や管理のためにかかった費用」は譲渡費用にならない、としています。
ただし、解体費ならいつでも差し引ける、というわけではありません。条件は「売るために」「直接」かかったことです。売るつもりがなかった時期の解体が当たるか、解体してから何年以内に売ればよいかは、国税庁の説明には書かれていません。家財の片付けや草刈りの費用についても、書かれていません。
また、国税庁の説明は、売主が自分で払った費用の話です。現況渡しで買主が払った解体費を、売主が差し引けるとは書かれていません。
当たるかどうかは個別の事情で変わりますので、税理士か所轄の税務署でお確かめください。土地を売ったときの税金の計算の順番は、古家付き土地売却の税金|解体費用は差し引けるかでまとめています。
出典:国税庁「No.3255 譲渡費用となるもの」(2026年10月2日確認)
💰 相続した空き家の特例は、令和6年から使い方が変わりました
相続した空き家の特例は、令和6年1月1日以後の譲渡なら、建物を残したまま引き渡し、翌年2月15日までに解体が終われば、対象になり得ます。売主が先に解体しなくても使える道ができました。
ここが、この記事でいちばんお伝えしたいところです。「特例を使うなら、売主が先に解体(または耐震化)するしかない」という時代ではなくなりました。
この特例は、相続した空き家とその敷地を売ったとき、一定の要件に当てはまれば、譲渡所得(売って得た利益)の金額から最高3,000万円まで控除できるものです。国税庁は「令和6年1月1日以後に行う譲渡で…相続または遺贈により取得した相続人の数が3人以上である場合は2,000万円までとなります」としています。対象は平成28年4月1日から令和9年12月31日までの譲渡です。
もう1つ、先に来ることのある期限があります。「相続の開始があった日から3年を経過する日の属する年の12月31日までに売ること」です。令和5年に相続が開始した方は令和8年12月31日まで、令和6年なら令和9年12月31日までです。相続の日によって、相続の開始から3年〜4年弱の幅があります(当方の計算)。売却は、買い手が決まってから引き渡しまでにも時間がかかりますので、早めに動き出しておきたいところです。
令和5年までは、引き渡す前に解体するか、耐震基準を満たすかでした
国税庁は、解体して売る場合の要件を「被相続人居住用家屋の全部の取壊し等をした後に被相続人居住用家屋の敷地等を売ること」と示しています。令和5年までは、特例を使うなら、売主が引き渡す前に解体するか、家を耐震基準に合う状態にして売るかのどちらかでした。「解体費用は売主が払うもの」という受け止めが広まった理由の一つは、ここにあります。この「先に解体してから売る」道は、いまも残っています。
令和6年1月1日以後は、引き渡した後の解体でも対象になり得ます
令和6年1月1日以後の譲渡については、「譲渡の時からその譲渡の日の属する年の翌年2月15日までの間に」、一定の耐震基準を満たすこととなったこと、または「被相続人居住用家屋の全部の取壊し等を行ったこと」でも、特例の適用を受けられるとされています。国土交通省のよくある質問でも、「土地の引渡し後建物を取り壊す」という特約を交わした売買について、令和6年1月1日以後の譲渡なら、翌年2月15日までに解体した場合も適用を受けられるようになった、と説明しています。
国税庁は「誰が」解体するかを書いていません。引き渡した後の持ち主は買主ですので、実務上は買主が行うことになる、というのが当社の読み方です。
そして条件があります。譲渡の翌年2月15日までに解体が終わっていることです。引き渡した後の工事なので、売主には手が出せません。さらに確定申告では、売った土地のある市区町村長から交付を受けた「被相続人居住用家屋等確認書」などの書類が要ります。そのため、解体の期日と、書類の受け渡しへの協力を、売買契約の中で取り決めておく必要があります(次の章の4つ目)。
建物と売り方の要件も確認してください
この特例には家屋そのものの要件もあります。国税庁が挙げているのは「昭和56年5月31日以前に建築されたこと」「区分所有建物登記がされている建物でないこと」「相続の開始の直前において被相続人以外に居住をしていた人がいなかったこと」です。
あわせて、相続のときから事業・貸付け・居住に使っていないこと、売却代金が1億円以下であること、親子や夫婦など「特別の関係がある人」に売ったものでないこと、なども要件です。相続のあとに人に貸していた場合は当てはまりません。
実家の建築年は、ここで分かります
「昭和56年5月31日以前かどうか」が入口ですが、ご実家の建築年をご存じない方がほとんどです。次のいずれかで確かめられます。
- 固定資産税の課税明細書:家屋の欄に建築年が載っていることがあります。まずはここを見るのがいちばん早いです
- 登記事項証明書(建物):法務局で取得できます。「新築年月日」が記載されています。オンラインでも請求できます
- 建築確認済証・検査済証:ご自宅に保管されていることがあります
要件は複数あり、個別の事情で判断が変わります。適用できるかどうかは、税理士か所轄の税務署にご確認ください。当社は税の判断を行う立場にはありません。要件の全体は空き家特例3,000万円控除|要件と使えない例、福岡市での確認書の取り方は被相続人居住用家屋等確認書|福岡市での取り方でまとめています。
出典:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」(2026年10月2日確認)、国土交通省「空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)」(2026年9月25日確認)
📄 契約で決めておきたい4つ
現況渡しでも更地渡しでも、「誰が払うか」「どこまで解体するか」「いつまでに終えるか」「特例の書類への協力」の4つを契約に書いておくと、あとで食い違いにくくなります。
不動産会社が仲介する売買では、契約の内容を書いた書面(宅地建物取引業法の37条書面)に「引渡しの時期」を書くことが決まっています。ただ、「解体」や「更地」を名指しして書けという決まりはありません。だからこそ、解体のことは、売主と買主で中身を決めて書いておく必要があります。
契約で決めておきたい4つ
誰が払うか
現況渡しなら買主、更地渡しなら売主が払う形が基本です。現況渡しで解体費の分を値段から差し引く場合は、その額をどう見込んだかも確かめておきましょう。
どこまで解体するか
地中から出てくるもの、家に残した家財、塀や庭木をどうするかです。当社の2026年の解体の見積書(16件)では、「地下埋設物及び瓦礫類撤去」は金額に入れず単価だけを書き、「残土鋤取り・埋戻しは別途」と断っていました。家に残したもの(残置物)は、環境省の通知で、処理の責任は建物の持ち主などにあるとされています。売買でその費用を売主と買主のどちらが持つかは書かれていないので、契約で決めます。
いつまでに終えるか
更地渡しなら、引き渡しの日までに解体を終えることが売主の約束になります。契約で決めた更地での引き渡しが果たされないときは、買主は相当の期間を定めて催告(「いつまでに果たしてください」と求めること)し、その期間内に果たされなければ契約を解除できる、と民法は定めています(第541条。期間が過ぎた時点の不履行が軽微なら解除できません)。
特例の書類への協力
現況渡しで空き家の特例を使うなら、買主の解体の期日と、必要な書類を売主へ渡す期日です。国土交通省は、買主が所有権の移転後に自分の責任と負担で期日までに解体を終えること、書類を期日までに売主へ渡すこと、それができずに売主が控除を受けられなかったときは、売主が損害賠償を請求できること(買主の責めによらない事情なら、買主は責任を負わない)を定める「特約等の例」を載せています。
国土交通省の「特約等の例」は、当事者が合意した内容に合わせて修正・加筆して使う前提の例です。特約がなくても確認書の発行は可能とされていますが、買主の協力が欠かせないため、国土交通省は特例に関する特約等を確認の事項にしています。
4つのうち、とくに「どこまで解体するか」は食い違いやすいところです。庭木やブロック塀、地中のものの扱いは、更地渡しはどこまで?庭木・ブロック塀・地中のものでくわしく書いています。契約の言葉が法的にどう読まれるかは、弁護士・司法書士にご相談ください。
出典:宅地建物取引業法 第37条、民法 第541条(e-Gov 法令検索・2026年9月25日確認)、国土交通省「特約等の例」(PDF)・国土交通省「空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)」(2026年9月25日確認)、環境省「建築物の解体時等における残置物の取扱いについて(通知)」(PDF)(2026年9月25日確認)。見積書は当社の記録
🗣️ どちらの形が向くかは、買う方によって変わります
引き渡す状態は、どういう買い手に向けて売るかを決めてから決めます。先に解体を決めてしまうと、選べたはずの買い手を狭めることがあります。
2026年9月に、相談の場でこうお答えしました。
「そのままの場合と、解体して更地にしてからの場合と、両方お出しできます。どちらが良いかは物件の状況によりますし、どういう方が買われるかによっても変わってきます」
(不動産事業部・藤木/2026年9月の相談の場で)
買い手が建築会社であれば「そのままで構いません」と言われることがあります。自社で解体まで手配した方が段取りが早いからです。一方、個人の方が住むために買われる場合は「きれいにしてから引き渡してほしい」となりやすい傾向があります。
迷ったときは、そのまま売る場合と更地にして売る場合の手元に残る額を、同じ表に並べて比べるのが近道です。解体の見積りと売却の査定を、同時にお出しできます。売却のご相談や査定については、不動産事業のページもあわせてご覧ください。
残すか更地にするかの決め手は、古家付き土地売却|残すか更地にするか決め手5つでまとめています。
📅 1月1日をまたぐかどうかも効いてきます
解体の日と引き渡しの日が1月1日をまたぐかどうかで、翌年度の土地の固定資産税を誰が、どれだけ払うかが変わります。
土地の固定資産税には、住宅が建っていることで税を計算するもとの額が小さくなる、住宅用地の特例があります。福岡市は住宅用地を「現実に住宅の敷地に利用されている土地」とし、住宅1戸あたり200平方メートルまでの部分は評価額の6分の1としています。特例が使えるかは、毎年1月1日(賦課期日。地方税法 第359条)の時点で決まります。
更地渡しを選び、年内に解体を終えて、引き渡しが年明けになる場合、1月1日の時点の持ち主は売主のままです。この場合、翌年度の土地の税は住宅用地の特例が外れた状態で計算され、売主に納税通知書が届きます。
年の途中で引き渡す場合は、その年の固定資産税を売主と買主でどう分けるかも、契約で取り決めます。福岡市では、住宅を解体したときなどは、1月31日までに区役所の課税課への申告が必要です。1月1日の判定と解体の時期の決め方は更地の固定資産税はなぜ上がる?いつ・何倍かで、いまの税額の確かめ方は空き家の固定資産税はいくら?特例が外れる場合でくわしく書いています。手続きの名前や窓口は自治体ごとに違いますので、ほかの市町村の物件はその自治体でご確認ください。
出典:福岡市「固定資産税(土地に対する課税)」(2026年9月19日確認)、地方税法 第359条
📋 決める前に確認すること
次の6つがそろうと、誰が解体費用を払う形にするかの判断は、かなり楽になります。
解体費用の負担を決める前に確認すること
この確認は、ご兄弟の同意を待たずに、お一人で始められます。まずは課税明細書で建築年を見るところから始めてみてください。
❓ よくあるご質問
Q. 解体費用の分を、売る値段から値引きする形にできますか
できます。実務ではよくある形です。ただし値引きの額が、実際の解体費用と同じとは限りません。先に解体費用の見積りを取っておくと、提示された金額が妥当かどうかを判断できます。目安は【福岡】家の解体費用の相場|木造・鉄骨別の坪単価をご覧ください。
Q. 更地渡しの契約後、解体を終えてから買主が契約をやめたらどうなりますか
一概には言えません。解体費用はすでに出ていますので、その分をどう扱うかが問題になります。民法では、手付を払った売買は、相手が契約の履行に着手する(約束したことに取りかかる)までなら、買主は手付を放棄して解除できます。ただ、売主が解体工事を始めることが「履行の着手」に当たるかは、条文には書かれていません。解体に着手する時期と、手付による解除の期日や違約金の定めを、契約の段階で確かめておきましょう。
Q. 相続人どうしでは、解体費用を誰が負担しますか
この記事は売主と買主の話ですが、相続人どうしの負担は別の話になります。くわしくは実家の解体費用は誰が払う?払えないときの3つの道をご覧ください。
Q. 兄弟で相続した実家で、相続登記もまだです。解体できますか
登記の名義を書き換えなくても、解体そのものと、その後の建物の滅失登記(建物がなくなったことを登記に記録する手続き)は進められます。ただし建物の解体は、原則として共有者全員の同意が必要です(民法251条1項にいう、共有物に変更を加える行為にあたるためです)。必要なのは登記の名義ではなく、相続人の同意です。売却となれば、登記を整えることが前提になります。この整理は、当社が提携している司法書士に確認したものです(2026年7月29日)。個別の事情で判断が変わりますので、実際に進める際は司法書士にご相談ください。ご兄弟で意見が分かれたときは、実家の売却で兄弟の意見が割れたときもご覧ください。
Q. 解体費用に使える補助金はありますか
自治体によって制度があります。ただし福岡市の場合は対象が限られています。くわしくは福岡市の解体補助金まとめ|限定的な理由と代替策で整理しています。
出典:民法 第251条・第557条(e-Gov 法令検索・2026年9月25日確認)
📝 この記事のまとめ
- 解体費用を誰が払うかは法律で決まっておらず、売買の契約で決めます
- 現況渡しでは、買主が見込む解体費が売る値段から差し引かれることがあります(当社の実務)。差し引かれるのは見込みの額です
- 売るために売主が払った解体費は、譲渡費用として差し引けることがあります(買主が払った分は書かれていません)
- 空き家の特例は、令和6年1月1日以後の譲渡なら、引き渡した後、翌年2月15日までに解体が終われば対象になり得ます
- 誰が払うか・どこまで・いつまで・特例の書類への協力の4つを、契約に書いておきます
残したまま売るか、更地にして売るか。決まっていない段階でも構いません。両方を並べてみるところから、お気軽にご相談ください。
本記事は2026年度の制度に基づく解説です。最新情報は各公式サイトでご確認ください。本記事は、国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」・国税庁「No.3255 譲渡費用となるもの」(2026年10月2日確認)、国土交通省「空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)」(2026年9月25日確認)、福岡市「固定資産税(土地に対する課税)」(2026年9月19日確認)などに基づく一般的な説明です。特例の適用や譲渡費用に当たるかは、要件が複数あり個別の事情で判断が変わります。税理士または所轄の税務署へご確認ください。現況渡しと更地渡しの整理は当社の実務によるもので、取引条件は個別の契約により異なります。最終更新日:2026-11-02。
売却のご相談や査定については、不動産事業のページもあわせてご覧ください。