 LINEで相談
こんにちは。株式会社サンミライ開発、不動産事業部の藤木です。
「親の家が空き家になりました。誰も住んでいないのに、固定資産税はこのまま払い続けるのでしょうか」。県外にお住まいの方から、こうしたご相談をいただくことが増えました。
結論から申し上げます。福岡市の案内には、「空き家になった」というだけで軽減が外れるという記述はありません。書かれているきっかけは勧告と取り壊しの2つです。
この記事では、まずご自身の納税通知書で、いまの額と上がったときの見当を出すところから始めます。
🔢 まず、お手元の納税通知書で出せること
この先を読む前に、1つだけお願いがあります。お手元の納税通知書を出してください。毎年4月ごろに届くものです。この紙が1枚あれば、いま払っている額と、上がったときの見当の両方が、その場で出せます。
| 項目 | いまの額 | 仮に上限(評価額の60%)に達したとき |
|---|---|---|
| 土地の固定資産税 | 土地の「固定資産税の課税標準額」× 1.4% | 評価額 × 0.6 × 1.4% |
| 土地の都市計画税 | 土地の「都市計画税の課税標準額」× 0.3% | 評価額 × 0.6 × 0.3% |
| 家屋 | 課税明細書の家屋の欄 | 建物が残るなら変わりません |
右の列は、まとめると評価額 × 1.02パーセントです。評価額1,000万円なら年およそ102,000円、2,000万円ならおよそ204,000円。ご自身の評価額に0.0102を掛けるだけで出ます。
ただし、ここは断定できません。福岡市は、住宅用地から住宅用地以外へ用途が変わった土地について「別の方法により課税標準額の見直しを行います」としており、その方法を公表していないからです。この60パーセントの上限がそのまま当てはまるのかどうかも、公表されている資料からは読み取れません。
つまり見えないのは「いつ」と「上限がそのまま当てはまるか」の2つです。それでも、仮に60パーセントで頭打ちになるとした場合の額は、いまお手元の紙だけで出せます。
納税通知書が手元にないとき
ご実家が亡くなったお父様・お母様の名義のままだと、納税通知書はご実家の住所か、相続人のどなたか1人のところに届いています。県外にお住まいの方の手元にないことは、よくあります。
まずはご兄弟に「毎年4月ごろ、固定資産税の封筒が届いていないか」を聞いてみてください。それでも見つからない場合は、物件がある区の区役所課税課へお問い合わせいただくことになります。相続人であればどこまで教えてもらえるかは、扱いを確かめる必要があります。お手数ですが、まずお電話でご確認ください。
軽減が効いているかを確かめる
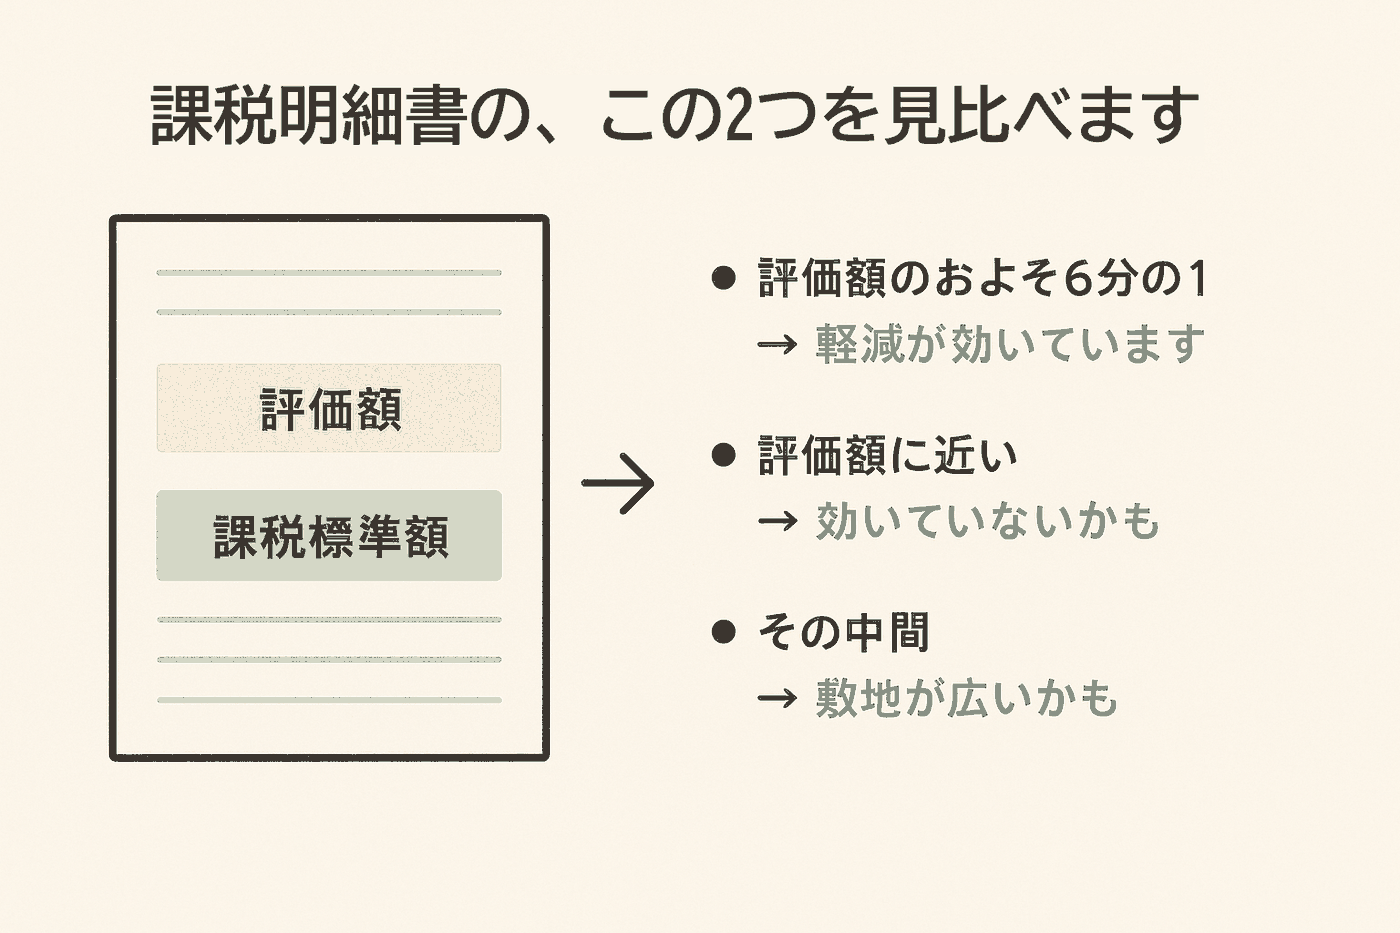
紙が見つかったら、土地の欄にある「評価額」と「固定資産税の課税標準額」を見比べてください。福岡市の軽減は次のとおりです。
| 項目 | 固定資産税 | 都市計画税 |
|---|---|---|
| 小規模住宅用地(住宅1戸あたり200平方メートルまでの部分) | 評価額 × 6分の1 | 評価額 × 3分の1 |
| その他の住宅用地(200平方メートルを超える部分) | 評価額 × 3分の1 | 評価額 × 3分の2 |
| 住宅用地に当たらない土地 | 軽減なし | 軽減なし |
- 課税標準額が評価額のおおむね6分の1、またはそれより小さい → 小規模住宅用地の軽減が効いていると考えられます(住宅用地にも負担調整措置があるため、6分の1より小さくなることがあります)
- 課税標準額が評価額に近い → 住宅用地として扱われていない可能性があります。そのままにせず区役所課税課へご確認ください
- その中間 → 敷地が200平方メートルを超えていて、6分の1と3分の1が混ざっているのかもしれません。この場合も区役所で確かめられます
なお福岡市のページには、住宅用地を「現実に住宅の敷地に利用されている土地」と書いてあるだけで、空き家についての記述はありません。人が住んでいない家の敷地をどう扱うかは、市の判断になります。だからこそ、一般論を読むよりご自身の明細書を見るのが確実です。
⚠️ 福岡市の案内に書かれている、軽減が外れる2つの場合
1. 管理不全空家等・特定空家等の勧告を受けたとき
福岡市は、放置された空き家について段階的な手続きを定めています(出典:福岡市「福岡市の放置空家対策について」・2026年9月19日確認)。
- 特定空家等:「そのまま放置すれば倒壊等著しく保安上危険となるおそれのある状態」「そのまま放置すれば著しく衛生上有害となるおそれのある状態」など。いま危険でなくても、そのおそれがあれば対象です
- 管理不全空家等:「適切な管理が行われていないことによりそのまま放置すれば特定空家等に該当することとなるおそれのある状態」
このいずれかとされて勧告を受けると、福岡市の説明では「住宅用地に対する固定資産税又は都市計画税の課税標準の特例の適用を受けている場合にあっては、勧告により、当該敷地について、当該特例の対象から除外される」とされています。
つまり建物が建っていても、軽減だけが外れます。先ほどの試算でいえば、家屋の分はそのまま払いながら、土地の分が上がっていく状態です。
なお、勧告を受けた場合にどの年度から扱いが変わるかについては、福岡市のページに記載がありません。固定資産税が1月1日の状況で決まる点をふまえると時期が関係しそうですが、個別の扱いは区役所課税課でご確認ください。
福岡市では、実際に命令が出ています
これは遠い話ではありません。福岡市は、勧告のさらに先にあたる命令を出した事例を公表しています。令和8年9月15日に東区馬出、令和8年7月28日に博多区博多駅前で2件、法第22条第3項に基づく命令が出されました。
命令に従わない場合は過料、その先には行政代執行があり、その費用は所有者の負担になります。「誰にも迷惑をかけていないつもり」でも、外から見た状態で判断が進んでいきます。
2. 建物を取り壊して更地にしたとき
もう1つは、解体して更地にした場合です。住宅用地の軽減は家屋があることが前提なので、家屋がなくなれば外れます。
判定は1月1日の現況で行われます。年内に解体を終えれば翌年度から、年明けまで残せばその年度はこれまでどおりです。あわせて、取り壊した場合は1月31日までに区役所課税課への申告が必要になります。更地にする日程の決め方と、当社の現場記録による実際の日数は、更地の固定資産税はなぜ上がる?解体前の確認事項で詳しく書いています。
📅 動くなら、この4つの日付から逆算します
空き家のことは期限がないように見えますが、実際には動かせない日付がいくつもあります。
| 日付 | 何が決まるか |
|---|---|
| 1月1日 | その年度の扱い(建物があるかどうかで判定されます) |
| 1月31日 | 取り壊した場合の住宅用地の申告期限(福岡市の場合) |
| 取り壊しから1か月以内 | 建物滅失登記(法務局) |
| 相続の開始から3年を経過する日の属する年の12月31日 | 相続した空き家を売ったときの3,000万円特別控除が使えるかどうか |
いちばん見落とされやすいのが4つ目です。相続した空き家を売ったときの特別控除には「相続の開始があった日から3年を経過する日の属する年の12月31日までに売ること」という条件があります(出典:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」・2026年9月19日確認)。
令和5年に相続が開始した方は令和8年12月31日まで。令和6年なら令和9年12月31日、令和7年なら令和10年12月31日までです。相続の開始からおよそ3年半あります。
ただし売却は、買い手が決まってから引き渡しまでにも時間がかかります。期限の1年ほど前には動き出しておきたいところです。適用できるかどうかは要件が複数ありますので、税理士か所轄の税務署にご確認ください。この特例と解体の順番の関係は、古家付き土地の解体費用は誰が払う?で整理しています。
👥 兄弟姉妹で話がまとまらないとき
ご相談の多くは、お一人で決められる状況ではありません。兄弟姉妹が何人かいて、それぞれの事情がある。相続登記もまだ済んでいない。そういう状態で止まっている方がほとんどです。
ここで、混同されやすい2つを分けてお伝えします。
- 登記の名義を書き換えなくても、解体そのものと、その後の建物滅失登記は進められます
- ただし建物の取り壊しは、原則として共有者全員の同意が必要です(民法251条1項にいう、共有物に変更を加える行為にあたるためです)
つまり「相続登記が終わっていないから何もできない」ということはありません。一方で、登記の名義が自分になりさえすれば自分だけで決められる、ということでもありません。決め手になるのは登記の名義ではなく、相続人(共有者)全員の同意です。ここを取り違えて、何年も動けないままになっている方がいらっしゃいます。
滅失登記そのものは、相続人のどなたか1人が法務局へ申請すれば足ります。連絡が取れない相続人がいる場合も、令和5年4月1日に施行された改正民法に、所有者が分からない建物を扱うための制度が設けられています。
この整理は、当社が提携している司法書士に確認したものです(2026年7月29日)。個別の事情で判断が変わりますので、実際に進める際は司法書士にご相談ください。
固定資産税を誰が払っているか
見落とされがちですが、あとで揉めるのはここです。納税通知書は相続人のどなたか1人に届き、その方が毎年、全額を立て替えている状態になっていることがあります。
立て替えた分をどう精算するかは、遺産分割の話し合いで出てきます。そのときに「いくら払ったか」を思い出すのは大変です。いつ、いくら払ったかの記録だけは残しておいてください。払っている方も、払っていない方も、これは同じです。
📋 お一人でもできること
解体するかどうかを今すぐ決める必要はありません。次の5つは、ご兄弟の同意がなくても、お一人で進められます。
- 納税通知書の課税明細書で、いま軽減が効いているかを確かめる
- 建物の外回りの状態を確認する(屋根・外壁・塀・庭木が外から見てどう見えるか)
- 近隣の方から市へ連絡が入っていないか、可能なら様子を聞いておく
- 相続登記が済んでいるかを確認する(売却にも解体にも関わります)
- 残して売る場合と、更地にして売る場合の手残りを、両方出しておく
最後の1つについて。当社では、そのまま売る場合と更地にして売る場合の両方の見立てをお出ししています。どちらが良いかは建物の状態と、どういう方が買われるかによって変わるためです。
先日、地域で高齢の方のご相談を受けておられる方とお話ししたときにも、同じことを申し上げました。
「役所からの連絡は、命令とまではいかなくても、いずれ突然きます。そうなる前に、見立てを持っておくことが大事だと思っています」
(不動産事業部・藤木/2026年9月の相談の場で。自動文字起こしの表記を整えています)
いくらで売れそうか、解体にいくらかかりそうか、手元にいくら残りそうか。この3つが分かっていれば、連絡が来てからでも慌てずに済みます。
❓ よくあるご質問
誰も住んでいない期間が長くなると、軽減は外れますか
期間そのものを基準にした記述は、福岡市のページにはありません。外れるきっかけとして書かれているのは勧告と取り壊しの2つで、そのうち住んでいない期間に関わるのは勧告のほうです。ただし、長く手を入れずにいれば建物は傷み、管理不全空家等と判断される可能性は高まります。
空き家を解体した後、何か手続きは要りますか
住宅を取り壊した場合、1月31日までに区役所課税課への申告が必要です。あわせて、法務局への建物滅失登記も行います。当社でお手伝いする場合は、この2つを解体の工程に組み込んでご案内しています。
📝 この記事のまとめ
- 福岡市の案内に、「空き家になった」というだけで軽減が外れるという記述はありません。書かれているきっかけは勧告と取り壊しの2つです
- 上がったときの見当は、評価額 × 0.0102 で出せます。ただし外れた年にどこまで上がるかは、福岡市が公表していません
- いま軽減が効いているかは、納税通知書の「評価額」と「課税標準額」を見比べれば分かります
- 相続の開始から3年を経過する日の属する年の12月31日を過ぎると、相続した空き家の3,000万円特別控除は使えなくなります
- 解体の判断にはご兄弟全員の同意が要りますが、材料を揃えるところまではお一人でできます
残すか、更地にするか。まだ決まっていない段階でも構いません。そのまま売る場合と更地にして売る場合の両方の見立てを、費用をいただかずにお出ししています。
本記事は2026年度の制度に基づく解説です。最新情報は各自治体公式サイトでご確認ください。最終更新日:2026-09-19。税率・特例・負担調整措置・放置空家対策の内容は福岡市の公式サイト(2026年9月19日確認)によります。試算は「土地の評価額1,000万円・家屋の評価額100万円・敷地200平方メートル以下・住宅1戸」と仮定した概算であり、考え方を示すためのものです。都市計画税についても、福岡市は「固定資産税と同様の負担調整措置が適用になります」としています。なお、用途変更があった土地の課税標準額は「別の方法により見直す」とされており、その方法は公表されていません。本記事の試算の右の列は、仮に評価額の60パーセントで頭打ちになるとした場合の額です。実際の税額および軽減の適用可否は、物件所在地の区役所課税課へお問い合わせください。


