 LINEで相談
こんにちは。株式会社サンミライ開発、不動産事業部の藤木です。
「実家を解体しようと思っているのですが、更地にすると固定資産税が6倍になると聞きました。本当でしょうか」。現場でも、お電話でも、この質問はよくいただきます。
結論から申し上げると、更地にすると土地の固定資産税は上がります。建物が建っていることで受けられていた軽減(住宅用地の特例)が、外れるからです。ただし、よく言われる「6倍になる」という言い方は、福岡市の仕組みに照らすと正確ではありません。福岡市は住宅用地以外の宅地について課税標準額に評価額の60パーセントという上限を設けていますが、この上限が更地になった土地にそのまま及ぶかどうかは、市が公表している範囲では確認できませんでした。仮に及ぶとすれば、土地の固定資産税は3.6倍です。さらに、建物にかかっていた税がなくなる分もあります。
この記事では、福岡市の実際の税率と公式情報をもとに、なぜ上がるのか・いくら上がるのか・いつ上がるのかを順番に整理します。あわせて、解体の日程を決める前に確認しておきたいことと、取り壊した後に必要になる手続きもお伝えします。解体と不動産売却の両方を手がけている立場から、現場で実際に起きていることも書きました。
🏠 更地にすると土地の固定資産税が上がる理由
土地の固定資産税が上がるのは、建物がなくなることで「住宅用地に対する課税標準の特例」が適用されなくなるためです。土地そのものの評価額が上がるわけではありません。あくまで、税額を計算するときの基準になる金額(課税標準額)に掛ける率が変わるという話です。
住宅用地の特例とは
福岡市は、住宅用地を「現実に住宅の敷地に利用されている土地」と定めています。この土地には、固定資産税と都市計画税の軽減があります。軽減の幅は、敷地の広さによって二段階に分かれます。
| 区分 | 面積 | 固定資産税 | 都市計画税 |
|---|---|---|---|
| 小規模住宅用地 | 住宅1戸あたり200平方メートルまでの部分 | 評価額 × 6分の1 | 評価額 × 3分の1 |
| その他の住宅用地 | 200平方メートルを超える部分 | 評価額 × 3分の1 | 評価額 × 3分の2 |
たとえば敷地が300平方メートルの一戸建てなら、200平方メートルまでが小規模住宅用地、残りの100平方メートルがその他の住宅用地という区分になります(出典:福岡市「固定資産税(土地に対する課税)」・2026年9月19日確認)。
建物がなくなると、この土地は「住宅の敷地」ではなくなります。そのため特例の対象から外れ、軽減されていた分がなくなる、という流れです。
都市計画税も同時に変わります
見落とされがちですが、市街化区域(すでに市街地になっている区域、または今後10年ほどで市街化を進める区域)内の土地には、都市計画税もかかっており、こちらの特例率は固定資産税とは異なります。小規模住宅用地なら3分の1、その他の住宅用地なら3分の2です(固定資産税は6分の1と3分の1)。市街化区域の外であれば都市計画税はかかりませんので、ご自身の土地がどちらかは納税通知書で確認できます。
「固定資産税が6倍」という言い方をよく見かけますが、実際にご自宅に届く納税通知書は固定資産税と都市計画税の合計です。変化を知りたいときは、両方を合わせて見る必要があります(出典:福岡市「都市計画税」・2026年9月19日確認)。
💰 福岡市の税率で試算すると、いくら変わるのか
福岡市の税率は、固定資産税が1.4%、都市計画税が0.3%です(出典:福岡市「固定資産税・都市計画税はどのように計算するのですか。」・2026年9月19日確認)。
この税率を使って、福岡市内・市街化区域・敷地200平方メートル以下・土地の評価額1,000万円と仮定した場合の概算を並べてみます。
| 項目 | 住宅が建っている状態 | 仮に上限(評価額の60%)に達したとき |
|---|---|---|
| 土地の固定資産税 | 約23,000円 | 84,000円(3.6倍) |
| 土地の都市計画税 | 約10,000円 | 18,000円(1.8倍) |
| 家屋の固定資産税・都市計画税 | 約17,000円 | なし |
| 納税通知書の合計 | 約50,000円 | 約102,000円 |
仮に上限に達したとすれば、土地の税は3.6倍です。一方で、家屋にかかっていた約17,000円はなくなりますので、納税通知書の合計では約2倍という計算になります。
では、更地にした翌年からこの右の列になるのでしょうか。ここは正直にお伝えします。分かりません。
なぜ「6倍」にならないのか ── 理由は3つあります
「6倍」という数字は、小規模住宅用地の特例率が6分の1であることから来ています。特例が外れて軽減がまるごとなくなれば、たしかに6倍です。ただし福岡市の実際の仕組みでは、そこへ至りません。理由は3つあります。
理由1:課税標準額には上限の考え方があります。更地は「商業地等」(住宅用地を除く宅地など)として扱われます。福岡市は商業地等について、計算した額が「評価額の60パーセントを上回る場合には60パーセント」としています。評価額まるごとが課税対象になるわけではありません。6分の1から60パーセントへの変化なので、仮にここで頭打ちになるとすれば、倍率は3.6倍という計算になります。
なお3.6倍という数字には、もう一つ前提があります。いまの課税標準額が、評価額の6分の1に達していることです。住宅用地にも負担調整措置があり、まだその途中にある土地では、いまの額がこれより低いぶん、倍率はもっと大きくなることがあります。お手元の課税明細書で、土地の課税標準額を評価額の6分の1と見比べてみてください。
理由2:納税通知書の合計では、家屋の分がなくなります。更地にすれば、家屋の固定資産税・都市計画税はかからなくなります。土地だけを見れば3.6倍でも、納税通知書の合計では、その分だけ上がり幅が小さくなります。
ただし、上限に達する時期は分かりません。福岡市は、用途変更(住宅用地から住宅用地以外)があった土地について「別の方法により課税標準額の見直しを行います」としており、その方法は公表されていません。通常の計算式(前年度の課税標準額に評価額の5パーセントを足す)は、この場合は使わないと書かれています。
ですから更地にした翌年から上限近くになることもあり得ます。「何年かかけて少しずつ上がる」と決めてかからず、解体の日程を決める前に区役所の課税課へ見込みを尋ねてください。
ここで出てくる「負担の割合」とは、前年度の課税標準額が、今年度の評価額(住宅用地なら特例を適用した後の額)に対してどれくらいの水準にあるかを示す割合です。
理由3:都市計画税は、もともと6分の1ではありません。小規模住宅用地の都市計画税の特例率は3分の1です。こちらが60パーセントになっても、1.8倍にしかなりません。納税通知書は固定資産税と都市計画税の合計ですから、この分だけ全体の変化はゆるやかになります。
以上をまとめると、「6倍」は制度の説明としては出てきますが、福岡市で実際に払う額としては起こりにくい数字です。ただし正確な額と、いつそこへ届くかは、この記事では申し上げられません。福岡市が、用途が変わった土地の課税標準額を「別の方法により見直す」としていて、その方法を公表していないためです。ご自身の土地については、物件がある区の課税課へ。
📋 いつ変わるのか ── 1月1日の現況で決まります
ここが、解体の日程を考えるうえでいちばん大事なところです。
固定資産税は、毎年1月1日(賦課期日)現在の状況で課税されます。福岡市も、評価上の地目は登記簿上の地目にかかわりなく「その年の1月1日(賦課期日)の現況の地目」によるとしています。住宅用地の特例も、この1月1日の時点で「現実に住宅の敷地に利用されている土地」かどうかで判断されます。つまり1月1日の時点で建物が建っているかどうかで、その年度の扱いが決まります。
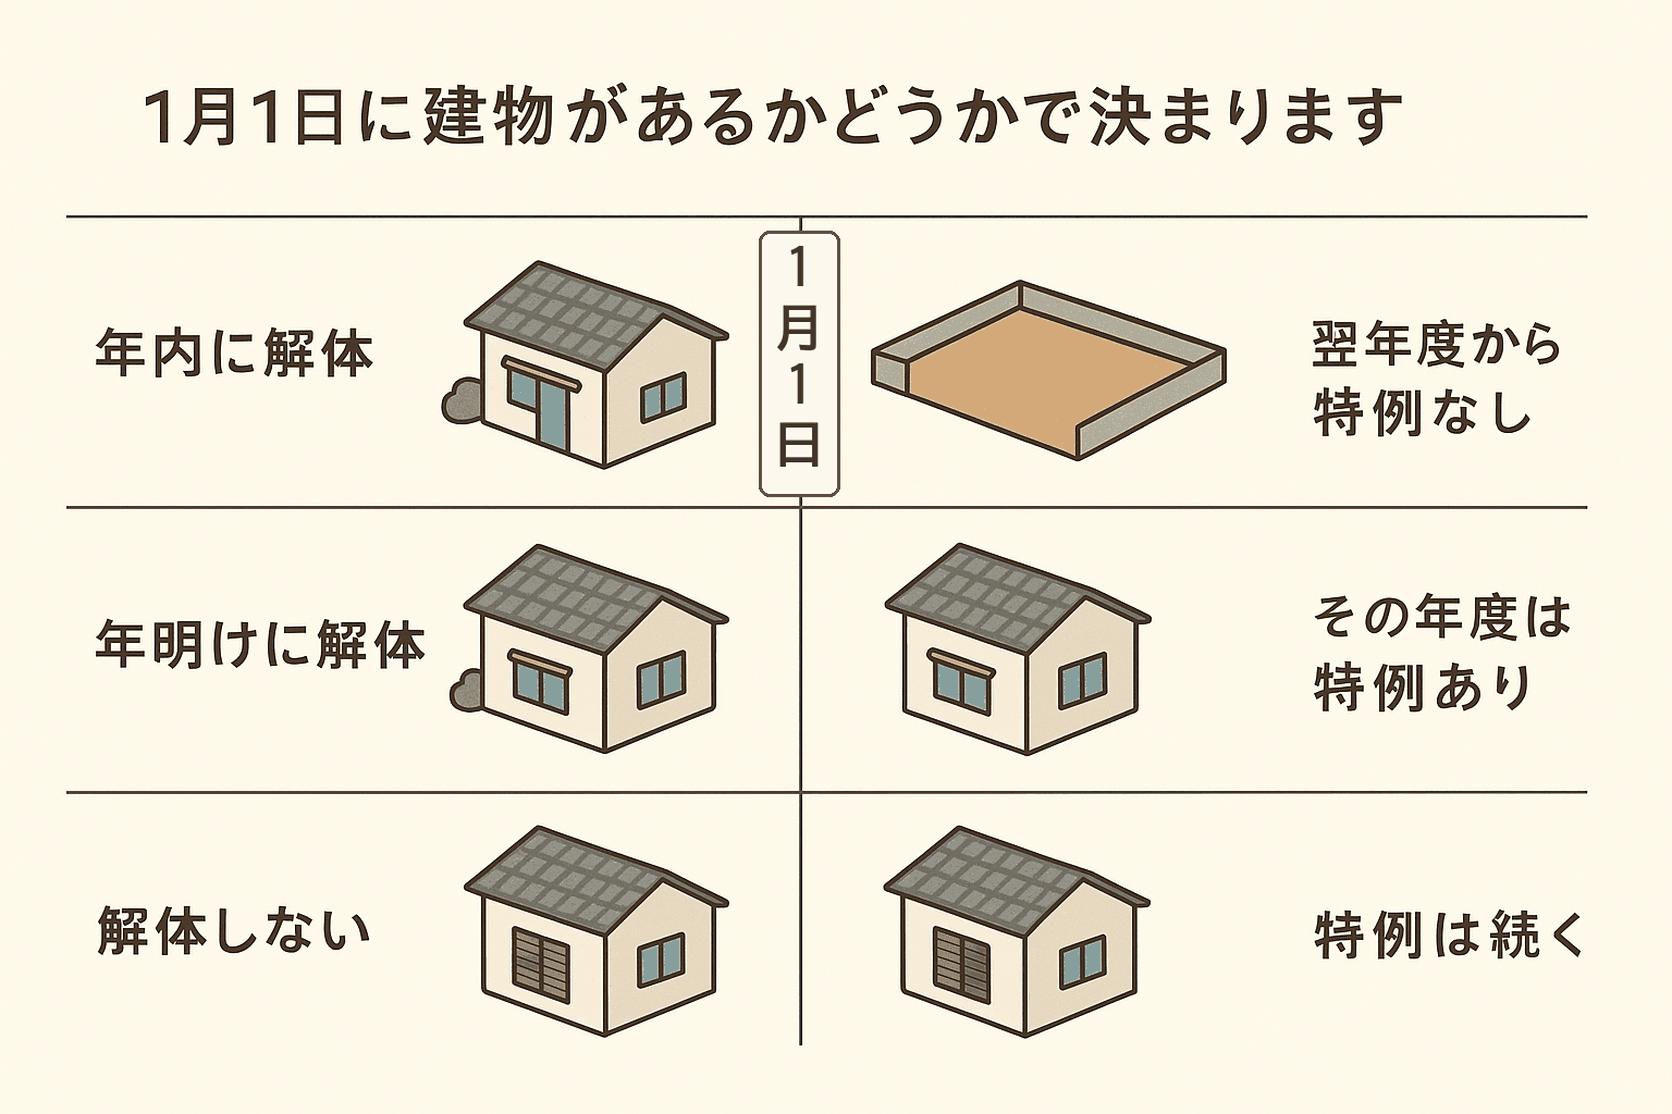
この図の縦の線が1月1日です。線の右側、つまり1月1日の朝に建物が建っているかどうかだけで、その年度の扱いが決まります。1日違えば1年分変わる、というのはこのことです。
解体の時期を1月1日の前後どちらに置くか
1月1日の時点で建物が残っていれば、その年度は住宅用地の特例が続きます。逆に、年内に解体が終わって1月1日に更地であれば、その年度から特例が外れます。
この1日の差で、1年分の税額が変わることがあります。ただし、先に延ばせばよいという単純な話でもありません。売却をお考えなら、買主様が見つかる時期や引渡しの日程との兼ね合いがありますし、建物を残している間も管理の手間と維持費はかかり続けます。
私たちがお手伝いする場合は、実際の日数をお伝えしたうえで日程を組みます。当社の現場記録(令和6年度から令和8年度、建物の解体206件のうち、着工日と完工日の両方が残っている180件)では、着工から工事が終わるまでの日数は中央値で17日、9割が30日以内でした。短いもので3日、長いもので141日です(2026年9月9日時点の社内一覧表より)。
ただし、年内に終わるかどうかを決めているのは、この工期ではありません。着工日の方です。
買い手が決まってから更地にして引き渡す場合、当社が着工できるのは土地の所有権が買主に移ったあとになることがあります。ハウスメーカーなどが買主となる取引では、決済が終わって「着工していいですよ」とご連絡をいただいてから工事が始まります。その決済がいつになるかは、買主の都合と、測量や境界の確定がいつ終わるかで動きます。社内の一覧表でも、着工日が「未定」のまま止まっている現場が12件ありました。
一方、売り出す前にご自身で更地にされる場合は、決済を待たずに着工できます。どちらの進め方かで、逆算する日付が変わります。
ですから「年内に更地にしたい」とお考えなら、逆算するのは工期の17日ではなく、決済の日です。工事が3週間で終わっても、決済が1月にずれれば、1月1日には建物が残っています。ここは、解体と不動産仲介を同じ会社でやっていると見えやすいところです。
取り壊した後は、1月31日までに申告が要ります
意外と知られていないのですが、住宅用地に関する変更があったときは、所有者から市へ申告することになっています。福岡市の場合、申告が要るのは次のような場合です。
- 住宅を新築・増築した場合
- 住宅を建て替える場合
- 住宅を取り壊した、または家屋の用途を変更した場合
- 住宅用地を所有し、または新たに所有することになった方で、まだ申告をしていない場合
申告期限は1月31日(土曜日または休日の場合は翌開庁日)、申告先は所有する物件がある区役所の課税課です(出典:福岡市「固定資産税(土地に対する課税)」・2026年9月19日確認)。
遠方にお住まいで福岡のご実家を相続された方の場合、解体が終わるとそこで区切りがついた気持ちになりますが、この申告と、建物滅失登記が残っています。建物滅失登記は法務局への手続きで、建物を取り壊した日から1か月以内に申請することとされています。市への住宅用地の申告(1月31日まで)とは窓口も期限も別の手続きですので、両方を日程に入れておいてください。
🤔 空き家のまま置いても、特例が外れることがあります
「税金が上がるなら、建物を残しておけばよいのでは」とお考えになる方もいらっしゃいます。気持ちはよく分かるのですが、建物を残していても特例が外れる場合があります。
特定空家等と管理不全空家等
空家等対策の推進に関する特別措置法(改正法は令和5年12月13日施行)では、状態の悪い空き家を二つに分けて扱っています。
- 特定空家等:そのまま放置すれば倒壊等著しく保安上危険となるおそれのある状態/著しく衛生上有害となるおそれのある状態/適切な管理が行われていないことにより著しく景観を損なっている状態/その他周辺の生活環境の保全を図るために放置することが不適切である状態、のいずれかにあるもの
- 管理不全空家等:適切な管理が行われていないことにより、そのまま放置すれば特定空家等に該当することとなるおそれのある状態にあるもの
福岡市の対応は、助言または指導から始まり、次が勧告です。この勧告の段階で、住宅用地に対する固定資産税・都市計画税の特例の対象から除外されます。特定空家等(法第22条)でも、管理不全空家等(法第13条)でも、この点は同じです。
さらに進むと命令(違反すると過料)、代執行(費用は所有者の負担)という段階になります。
福岡市では、実際に命令が出ています
これは制度の説明にとどまる話ではありません。福岡市は、令和8年9月15日に東区馬出で、令和8年7月28日に博多区博多駅前の2件で、それぞれ法第22条第3項に基づく命令を実施したと公表しています(出典:福岡市「福岡市の放置空家対策について」・2026年9月19日確認)。
つまり、建物を残すという選択も、管理を続けることが前提だということです。遠方にお住まいで年に数回しか様子を見に行けない、というご事情がある場合は、この点も含めて考えておく必要があります。
✅ それでも、解体しない方がよい場合があります
私たちは解体工事を請け負っている会社です。それでも、解体をお勧めしない場面はあります。税額のことだけで判断すると、かえって遠回りになることがあるからです。
- 建物を活かせる見込みがある場合:古くても、改修して住みたい方や、そのまま使いたい方に届く可能性があります。更地にしてしまうと、その選択肢はなくなります
- 売却の時期が決まっていない場合:先に解体すると、買主様が見つかるまでの間、上がった税額を払い続けることになります
- 買主様が建物の解体を前提にしている場合:更地渡しか現況渡しかは、条件の話し合いで決められることがあります。先に解体する必要がないこともあります
なお、相続した空き家を売るときの3,000万円の特別控除(詳しくは古家付き土地の解体費用は誰が払う?)については、建物を取り壊して売る場合と、一定の条件を満たす建物を残したまま売る場合の両方に道があります。解体が不利に働くとは限りません。適用の可否は個別の条件によりますので、税理士など専門家にご確認ください。
古家を残したまま売る場合と、更地にしてから売る場合の比べ方については、古家付き土地の売却|路線価と解体費で手残りを試算で、実際の路線価を使って整理しています。
税制の特例や補助制度については、解体と空き家対策まとめ|補助金と税制特例、および福岡市の解体補助金まとめ|限定的な理由と代替策もご参照ください。
📋 解体や売却を決める前に確認する5つ
お手元の納税通知書があれば、次の順番で確認していただくと、ご自身の土地の場合の見通しが立てやすくなります。いま軽減が効いているかどうかの確かめ方は、空き家の固定資産税はいくら?特例が外れる場合に図で示しました。
- 納税通知書で、いまの課税標準額を確認する:土地と家屋、固定資産税と都市計画税で欄が分かれています。今年いくら納めているかが出発点です
- 敷地が200平方メートル以下か、超えるかを確認する:特例率が変わる境目です。200平方メートルは約60坪です
- 区役所の課税課に、更地にした場合の見込みを尋ねる:負担調整措置により、上がり方は土地ごとに違います。「いまの負担の割合はいくつか」「更地にすると何年でどこまで上がるか」を聞くと、具体的な見通しが立ちます
- 解体の日程が1月1日をまたぐかどうかを確認する:判定は1月1日時点の現況ですので、基準になるのは工事が終わる日です。当社の記録では着工から工事完了まで中央値17日ですが、売却と同時に進める場合は着工日が決済に左右されます。あわせて、取り壊し後の申告期限(1月31日)と、取り壊しから1か月以内の建物滅失登記も押さえておきます
- 売却を考えているなら、古家を残したまま売る選択肢と比べる:解体費用の先払いが要るかどうか、引渡しまでの期間がどう変わるかを並べて見ます
🗣 不動産事業部・藤木としての見解
先日、地域で高齢の方のご相談を受けておられる方と話していて、こんな問いをいただきました。
建物は建っているが誰も住んでいない、それでもこのまま売りたいという人がいる、解体にお金がかかるなら解体せずに売ったほうがよいのではないか、両方の金額を出すことはできるのか、というご質問でした。
もちろん、両方の見立てをお出しできます。そのままの場合と、解体して更地にしてからの場合と。どちらがよいかは物件の状況によりますし、どういう方が買われるかによっても変わります。ハウスメーカーが買われるなら「そのままで結構です」ということもありますし、一般の方が買われるなら「きれいにしてもらってから」というご要望が出ることもあります。
「今後おそらく、古い建物をそのまま放置して固定資産税の減免だけを受ける、という形は、だんだんできなくなっていくと思います。いずれ突然きます」
(不動産事業部・藤木/2026年9月の相談の場で。自動文字起こしの表記を整えています)
ですから私たちは、「解体しましょう」とも「残しましょう」とも、最初には申し上げないようにしています。税額・維持の手間・売るときの条件、この3つを並べたうえで、ご家族が納得できる順番を一緒に探す。それが、解体と不動産の両方をお手伝いしている私たちにできることだと考えています。
解体工事は、古い建物にお別れをするだけの仕事ではありません。その土地に新しい未来をつくるための、大切な「準備」です。その準備をいつ始めるのが、ご家族にとっていちばん良いのか。税金の話は、そのための材料のひとつだと思っていただければと思います。
🤔 よくあるご質問
Q. 解体したのに、思ったほど税額が上がりませんでした。なぜですか
考えられるのは次の2つです。1つは、固定資産税が1月1日時点の現況で決まるため、1月2日以降に解体が終わった場合は、その年度はまだ建物のある状態で課税されることです。もう1つは、建物にかかっていた税がなくなるため、土地の分が上がっても納税通知書の合計では差が小さく見えることです。
なお、更地にした年に土地の課税標準額がどこまで上がるかは、福岡市が方法を公表していません。実際の額は区役所の課税課でご確認ください。
Q. 年内に解体するのと、年明けに解体するのでは、どちらが良いですか
税額だけを見れば、1月1日に建物が残っている方がその年度の負担は軽くなります。ただし、売却の時期や買主様との条件、建物を管理し続ける手間も併せて考える必要があります。税額だけで日程を決めると、かえって費用がかさむこともありますので、全体を並べてご判断ください。
Q. 佐賀県内の物件でも同じ考え方ですか
住宅用地の特例と1月1日の判定という仕組みは共通です。ただし税率や都市計画税の有無は自治体ごとに異なります。本記事の試算は福岡市の税率(固定資産税1.4%・都市計画税0.3%)によるものですので、他の市町村の物件については、その自治体の窓口でご確認ください。私たちは福岡県内・佐賀県内でご相談に対応しています。
👥 兄弟姉妹で話がまとまらないとき
解体の日程以前に、そもそもお一人で決められないというご相談が多くあります。兄弟姉妹が何人かいて、相続登記もまだ済んでいない。そこで止まっている方がほとんどです。
混同されやすい2つを分けてお伝えします。
- 登記の名義を書き換えなくても、解体そのものと、その後の建物滅失登記は進められます
- ただし建物の取り壊しは、原則として共有者全員の同意が必要です(民法251条1項にいう、共有物に変更を加える行為にあたるためです)
つまり「相続登記が終わっていないから何もできない」ということはありません。一方で「登記が自分の名義ではないから自分だけでは決められない」ということでもありません。必要なのは登記の名義ではなく、相続人の同意です。
滅失登記そのものは、相続人のどなたか1人が法務局へ申請すれば足ります。連絡が取れない相続人がいる場合も、令和5年4月1日に施行された改正民法に、所有者が分からない建物を扱うための制度が設けられています。
この整理は、当社が提携している司法書士に確認したものです(2026年7月29日)。個別の事情で判断が変わりますので、実際に進める際は司法書士にご相談ください。
✅ この記事のまとめ
- 更地にすると土地の固定資産税が上がるのは、住宅用地の特例が外れるためです。土地の評価額が上がるわけではありません
- 「6倍」という言い方は正確ではありません。福岡市は住宅用地以外の宅地について課税標準額に評価額の60パーセントという上限を設けており、仮にそこで頭打ちになるとすれば固定資産税は3.6倍、都市計画税は1.8倍という計算になります
- ただし外れた年にどこまで上がるかは、福岡市が公表していません。年数をかけて上がると決めてかからないでください
- 判定は1月1日の現況。取り壊した後は1月31日までに区役所課税課へ申告、取り壊しから1か月以内に法務局へ建物滅失登記が必要です
- 着工から工事完了まで中央値17日(当社の記録180件)。ただし売却と同時なら着工は決済のあとなので、逆算すべきは決済の日です
解体の日程は、税額だけでなく、売却の予定・管理の手間・ご家族のご事情を並べて決めるものだと思います。どこから手をつければよいか分からないという段階でも、お気軽にご相談ください。
本記事は2026年度の制度に基づく解説です。最新情報は各自治体公式サイトでご確認ください。最終更新日:2026-09-19。税率・特例・負担調整措置の内容は福岡市の公式サイト(2026年9月19日確認)によります。福岡市は、用途変更があった土地の課税標準額について「別の方法により見直す」としており、その方法は公表されていません。本記事の試算は上限に達した場合の額です。都市計画税についても、福岡市は「固定資産税と同様の負担調整措置が適用になります」としています。試算は「土地の評価額1,000万円・敷地200平方メートル以下・住宅1戸・家屋の評価額100万円」と仮定した概算であり、考え方を示すためのものです。実際の税額は土地ごと・建物ごとに異なります。個別の税額・適用の可否は、物件所在地の区役所課税課、または税理士等の専門家へお問い合わせください。


