 LINEで相談
こんにちは。株式会社サンミライ開発、不動産事業部の藤木です。
「住んでいる状態で、家を売りに出してもいいのでしょうか」。お客様から、こうしたご質問をいただくことがあります。
先にお伝えします。居住中の家でも、住んだまま売りに出すことはできます。
ただし、住んだまま売るときは、いつまでに家を空けるかを、先に考えておく必要があります。この記事では、売り出す前に確かめたい次の3つを、順にご紹介します。
- 確かめること①:家を空ける日は「引き渡しの日」で決まること(図)
- 確かめること②:住宅ローンが残っているときの抵当権の抹消
- 確かめること③:住んでいる家を売るときの税金の特例
- 古い家なら、建物を残して売るかも一緒に考えること
住み替え、施設への入居、ご家族が住んでいる家など、事情はさまざまです。ご自分の場合に当てはめながら読み進めてみてください。
🏠 住んだままでも、家は売りに出せます
住んだままでも、家を売りに出すことはできます。住んだまま売りに出すかどうかは、ご家族の事情で決めてかまいません。
家が空いていることは、売買が成り立つ条件に入っていないからです。法律(民法)では、売買は、売る約束と、代金を払う約束で成り立つとされています。
税金の特例も、今住んでいる家を売る場合を対象にしています。国税庁の案内には、対象として「現に自分が住んでいる家屋」と書かれています。
たとえば、次の住まいが決まるまで今の家で暮らしたい方、施設への入居を控えている方、ご家族が住み続けている家を売る方など、事情はご家族ごとに違います。
大切なのは、住んだまま売るなら、いつ家を空けるかなどを先に確かめておくことです。次の3つを、順に見ていきましょう。
📅 確かめること①:居住中の家を空ける日は「引き渡しの日」で決まります
住んだまま売るとき、家を空ける期限は、売買契約で決める「引き渡しの日」です。「この日まで住み続けてよい」と決めた法律の条文はなく、買う方との契約で決めます。
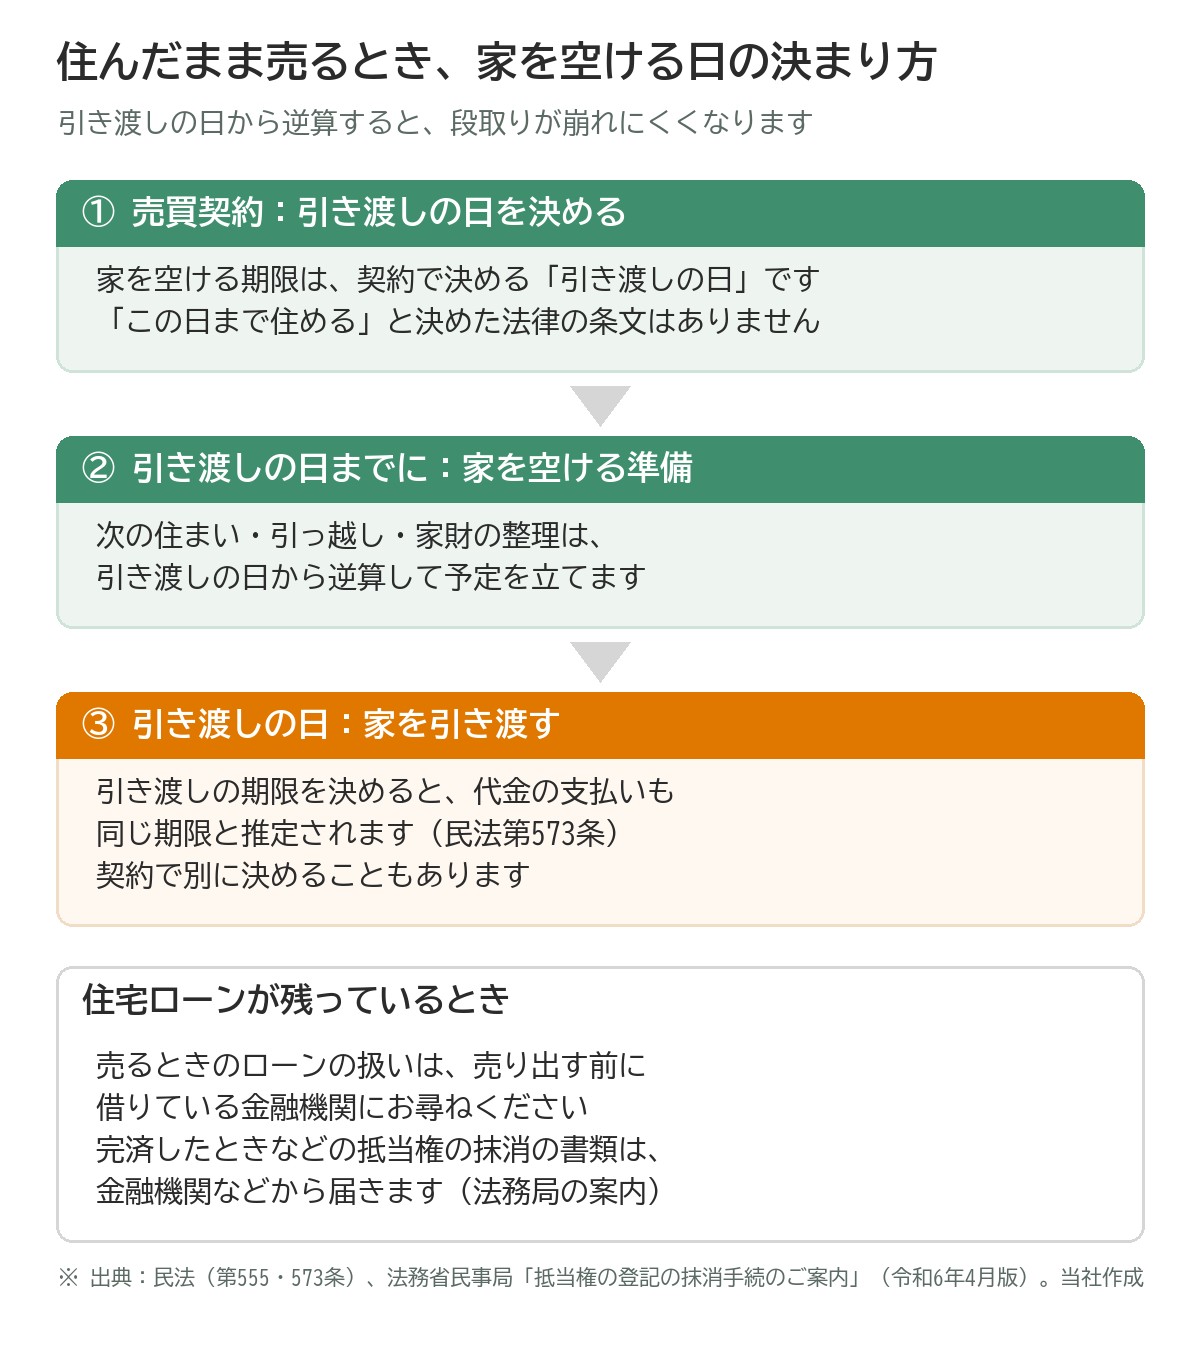
民法第573条には、「売買の目的物の引渡しについて期限があるときは、代金の支払についても同一の期限を付したものと推定する」とあります。やさしく言うと、家を引き渡す日を決めると、代金を受け取る日も同じ日と考えるのが出発点になるということです(契約で別に決めることもあります)。
たとえば、次の住まいへの引っ越しが、引き渡しの日に間に合わないと困ります。家財の整理にどのくらいかかりそうかも、早めに見ておきたいところです。引き渡しの日から逆算して、次の住まい・引っ越し・家財の整理の予定を並べてみましょう。
売買契約を結ぶ前に、「いつまでなら家を空けられるか」をご家族で話し合っておくと安心です。その日を基準に、引き渡しの日を相談できます。
出典:民法 第573条
🏦 確かめること②:住宅ローンが残っているときの扱い
住宅ローンが残っているときは、売り出す前に、借りている金融機関に、ローンの扱いと段取りを確かめましょう。ローンが残ったまま売れるか、どう精算するかは、この記事のもとにした公的な資料には書かれていないため、ここではお答えできません。
あわせて知っておきたいのが、抵当権の登記です。法務局の案内(法務省民事局)は、住宅ローンを完済したときなどに、抵当権の登記を抹消する手続きを説明しています。必要な書類のうち、次のものは、抵当権者である金融機関などから送られてきます。
金融機関などから届く書類(法務局の案内より)
登記申請書は、ご自身で作る必要があります(法務局では作成を代行できません)。登録免許税は、不動産1つにつき1,000円です。
案内には、事案によっては手続きが複雑になる場合があることも書かれています。そして、専門家に相談したい場合は、司法書士・弁護士に、とされています。
ローンの残高、売るときのローンの扱い、抵当権の手続きを誰に頼むか。この3つを、売り出す前にメモしておきましょう。具体的な段取りは、金融機関と司法書士にお尋ねください。
出典:法務省民事局「抵当権の登記の抹消手続のご案内」(令和6年4月版)
💴 確かめること③:住んでいる家を売るときの税金の特例
住んでいる家を売るときは、利益が出たら「3,000万円控除」、ローン残高を下回る価格で売って損が出たら「損失の特例」が、要件を満たせば使えることがあります。
どちらも、国税庁の案内に、対象として「現に自分が住んでいる家屋」が挙げられています。
| 3,000万円控除(No.3302) | 損失の特例(No.3390) | |
|---|---|---|
| どんなとき | 売って利益が出たとき。譲渡所得から最高3,000万円まで控除 | 住宅ローンの残高を下回る価格で売り、損が出たとき。ほかの所得と通算し、引ききれない分は翌年以後3年間繰り越し |
| 対象の家 | 現に住んでいる家、または住まなくなってから3年を経過する日の属する年の12月31日までに売る家 ほか | 現に住んでいる家、または住まなくなってから3年を経過する日の属する年の12月31日までに売る家 ほか |
| 主な条件(一部) | 親子や夫婦など「特別の関係がある人」に売っていない。特例のためだけの入居・仮住まい・別荘は対象外 | 売った年の1月1日で所有期間5年超/契約日の前日に償還期間10年以上のローン残高がある/売った価格がそのローン残高を下回る。令和9年12月31日までの売却 |
| 申告 | 一定の書類を添えて確定申告が必要 | ローンの残高証明書(契約日の前日のもの)などを添えて申告 |
ここで知っておきたいのは、住んだまま売っても、引っ越してから売っても、住まなくなってから3年を経過する日の属する年の12月31日までなら、利益が出たか損が出たかで、どちらかの特例の対象になり得ることです。ただし、損失の特例は、売った年の前年・前々年に3,000万円控除を受けていると使えません。
どちらが使えるか、税がいくらになるかは、この記事ではお答えできません。家を取得した年・住まなくなる予定の日・ローンの残高を書き出して、税務署か税理士に相談しましょう。住み替えで新しい家を買う方は、住み替えで家を売ったときの税金|使える4つの特例も参考になります。
🏚️ 古い家なら、建物を残して売るかも一緒に考えます
古い家を売るときは、建物があるまま売るか、引っ越したあとに解体して土地として売るかも、比べておくと選びやすくなります。
3,000万円控除は、住んでいた家を解体したあとの敷地でも、次の2つにすべて当てはまれば、対象になることがあります(ほかの要件や、特別の関係がある人に売った場合の対象外などは、家を売る場合と同じく確かめが要ります)。
解体した後の敷地の条件(国税庁 No.3302 より・「取り壊し」は国税庁の表現)
「解体してから1年以内に売ればよい」と短く覚えると、条件を取り違えます。当てはめは税務署か税理士へお尋ねください。
建物を残すか、解体してから売るかの決め手は、古家付き土地売却|残すか更地にするか決め手5つで整理しています。
残すか解体するかで迷われたら、両方の見通しを並べて比べるのが近道です。解体の見積りと売却の査定を、同時にお出しできます。売却のご相談や査定については、不動産事業のページもあわせてご覧ください。
出典:国税庁 No.3302
❓ よくあるご質問
Q. 引き渡しの日まで、住み続けてもよいのですか
いつまで住めるかは、売買契約で決める引き渡しの日しだいです。法律の条文に「この日まで住める」という決まりがあるわけではありません。引っ越しの予定を先に立てて、それに合う引き渡しの日を相談するのが安心です。
Q. 子どもや親に売っても、3,000万円控除は使えますか
使えません。国税庁の案内では、親子や夫婦など「特別の関係がある人」に売った場合は対象外です。誰が当たるかの細かい範囲は、国税庁の案内か税務署でご確認ください。
Q. ローンの返済が苦しくて売りたいときは、どうすればよいですか
住宅金融支援機構の融資の場合、機構は、返済を続けるのが難しいときに、任意売却で残りの債務を圧縮することも検討するよう案内しています。手続きに入る前に、ご自身で仲介業者を選び、機構へ「任意売却に関する申出書」を出す流れです。ほかの金融機関のローンの場合は、借りている金融機関にご相談ください。
出典:国税庁 No.3302、住宅金融支援機構「融資住宅等の任意売却」
📝 この記事のまとめ
- 居住中の家でも、住んだまま売りに出すことはできます。家が空いていることは、売買が成り立つ条件ではありません
- 家を空ける期限は、売買契約で決める「引き渡しの日」です。引き渡しの日から逆算して、次の住まい・引っ越し・家財の整理を考えます
- 住宅ローンが残っているときは、売り出す前に、金融機関と司法書士に、ローンの扱いと抵当権の手続きの段取りを確かめます
- 住んでいる家を売るときは、利益が出たか損が出たかで、3,000万円控除か損失の特例が使えることがあります
- 古い家なら、建物があるまま売るか、解体してから売るかも並べて比べると、選びやすくなります
住み慣れた家を売るのは、気持ちの整理も、暮らしの段取りも大変なことです。引き渡しの日を先に考えておくと、次の暮らしへの準備が落ち着いて進められます。税や登記の判断は税務署・税理士・司法書士へ。売り出しの進め方については、お気軽にご相談ください。
本記事は2026年度の制度に基づく解説です。最新情報は各公式サイトでご確認ください。本記事は、民法、法務省民事局の案内(令和6年4月版)、国税庁タックスアンサー(No.3302・3390、令和8年4月1日現在法令等)、住宅金融支援機構の案内に基づく一般的な説明です。特例が使えるか、税額がいくらになるか、登記の手続きなど、税・法律の判断は税務署・税理士・司法書士・弁護士にご確認ください。最終更新日:2026-10-20。
売却のご相談や査定については、不動産事業のページもあわせてご覧ください。