 LINEで相談
こんにちは。株式会社サンミライ開発、不動産事業部の藤木です。
今の家を売って、新しい家に住み替える。そのとき「税金を軽くする特例があると聞いたけれど、どれを使えばいいのか」と迷っていませんか。
先にお伝えします。住み替えで家を売ったときに関わる主な特例は、3,000万円控除・軽減税率・買換え特例・損失の特例の4つです。国税庁の案内(タックスアンサー)を読み比べると、そう整理できます。
ただし、特例によっては、使うと新しい家の住宅ローン控除が受けられなくなります。具体的には、3,000万円控除・軽減税率・買換え特例の3つを、新居に住み始めた年の前2年から後3年の間に使うと、新居の住宅ローン控除は受けられません。損失の特例だけは併用できます。組み合わせを先に知っておくことが大切です。この記事では、次の順にご紹介します。
- 売って利益が出たとき:3,000万円控除と軽減税率
- 買換え特例は「繰り延べ」であること
- 売って損が出たとき:損益通算と繰越控除
- 新しい家の住宅ローン控除との組み合わせ(図)
- よくあるご質問
なお、どの特例を使うと得になるか、税額がいくらになるかは、この記事ではお答えできません。判断は、税務署や税理士にご相談ください。また、親御さんから相続した空き家を売る場合は別の特例です。そちらは空き家特例3,000万円控除|要件と使えない例をご覧ください。
💰 利益が出たとき:3,000万円控除と、10年超なら軽減税率
家を売って利益が出たときは、「3,000万円控除」が使えることがあります。さらに所有期間が10年を超えていれば、「軽減税率」も重ねて使えます。
国税庁によると、マイホームを売ったときは、所有期間の長短に関係なく、譲渡所得から最高3,000万円まで控除できる特例があります。軽減税率は、売った年の1月1日の時点で、売った家屋と敷地の所有期間がどちらも10年を超えていると使えます。この2つは、重ねて受けることができます。
| 3,000万円控除 | 軽減税率 | |
|---|---|---|
| 所有期間 | 長さは問われません | 売った年の1月1日で、家屋・敷地とも10年超 |
| 対象の家 | 現に住んでいる家、または以前に住んでいた家(住まなくなってから3年を経過する日の属する年の12月31日までに売る場合)。建物をなくした後の敷地にも、条件つきで使えます | 国税庁 No.3305 の要件でご確認ください |
| 重ねて使えるか | 軽減税率と重ねて使えます | 3,000万円控除と重ねて使えます |
| 使えない例 | 親子や夫婦など「特別の関係がある人」に売ったとき ほか | 同じく、特別の関係がある人に売ったとき ほか |
たとえば、同じ家を売っても、住んでいる家か、住まなくなって何年かたった家かで、使えるかどうかが変わります。住まなくなった家を売る場合、3,000万円控除は「住まなくなってから3年を経過する日の属する年の12月31日まで」に売ることが条件です。
もう一つ、前年・前々年の使い方にも決まりがあります。たとえば3,000万円控除は、売った年の前年・前々年に、3,000万円控除や損失の特例を受けていないこと、売った年・前年・前々年に、買換え特例を受けていないことが要ります。ご自分の家の所有期間と、前の2年間の特例の使い方を、先に書き出しておきましょう。
🔁 買換え特例は「繰り延べ」:課税がなくなるわけではありません
買換え特例は、課税を将来に繰り延べる特例です。譲渡益が非課税になるわけではありません。国税庁の案内にも、そう書かれています。
国税庁によると、特定のマイホームを令和9年12月31日までに売って、代わりのマイホームに買い換えたときは、一定の要件のもとで、譲渡益への課税を将来に繰り延べることができます。条件はやや多く、たとえば次のとおりです。
買換え特例の主な条件(一部)
ほかにも条件があります(特別の関係がある人への売却は対象外、提出書類など)。くわしくは国税庁のページか税務署でご確認ください。
ここで見落としたくないのが、ほかの特例との関係です。買換え特例は、売った年・前年・前々年に、3,000万円控除や軽減税率、損失の特例を受けていないことが条件です。売った年・前年・前々年にこれらを受けていると、買換え特例は使えません。3,000万円控除の側も、買換え特例を受けていないことが条件です(3,000万円控除と軽減税率は重ねられます)。
買換え特例は「今は払わない」だけで、「ずっと払わない」ではありません。将来の課税まで含めてどうなるかは、税理士にご相談ください。
出典:国税庁 No.3355
📉 損が出たとき:損益通算と、3年の繰越控除
新しい家に買い換えて、売った家に損(譲渡損失)が出たときは、その損を給与所得など、ほかの所得から差し引けることがあります。引ききれない分は、翌年以後3年間、繰り越せます。「損失の特例」と呼ばれる制度です。
国税庁によると、この特例は、旧居宅を令和9年12月31日までに売って、新しいマイホームを購入した場合に使えます。要件の例は次のとおりです。
| 主な要件(一部) | |
|---|---|
| 売った家(旧居宅) | 売った年の1月1日で、所有期間が5年を超えていること |
| 買った家(新居宅) | 床面積50平方メートル以上。取得した年の翌年12月31日までに住む(見込みを含む)。取得した年の12月31日に、償還期間10年以上の住宅ローンがあること |
| 繰越控除が使えない年 | 合計所得金額が3,000万円を超える年は、その年だけ使えません |
また、売った年の前年・前々年に、軽減税率や3,000万円控除、買換え特例を使っていると、この特例は使えません。損が出そうなときは、前の2年間の特例の使い方も、先に確かめましょう。
似た名前の特例に、国税庁の「No.3390」があります。こちらは、新居の購入を要件にせず、売った家の住宅ローン残高を、売却価額が下回るときの別の特例です。どちらに当たるかは、国税庁の案内で要件をお確かめください。取り違えないようにご注意ください。
損の額や、戻ってくる税額は、この記事では書けません。当てはまりそうなときは、税務署か税理士に、早めにご相談ください。
🏠 住み替え先の住宅ローン控除と、どう組み合わさるか
3,000万円控除・軽減税率・買換え特例の3つは、新居に住み始めた年の前2年から後3年の間に使うと、新しい家の住宅ローン控除が受けられなくなります。損失の特例だけは、住宅ローン控除と併用できます(要件は別に満たす必要があります)。
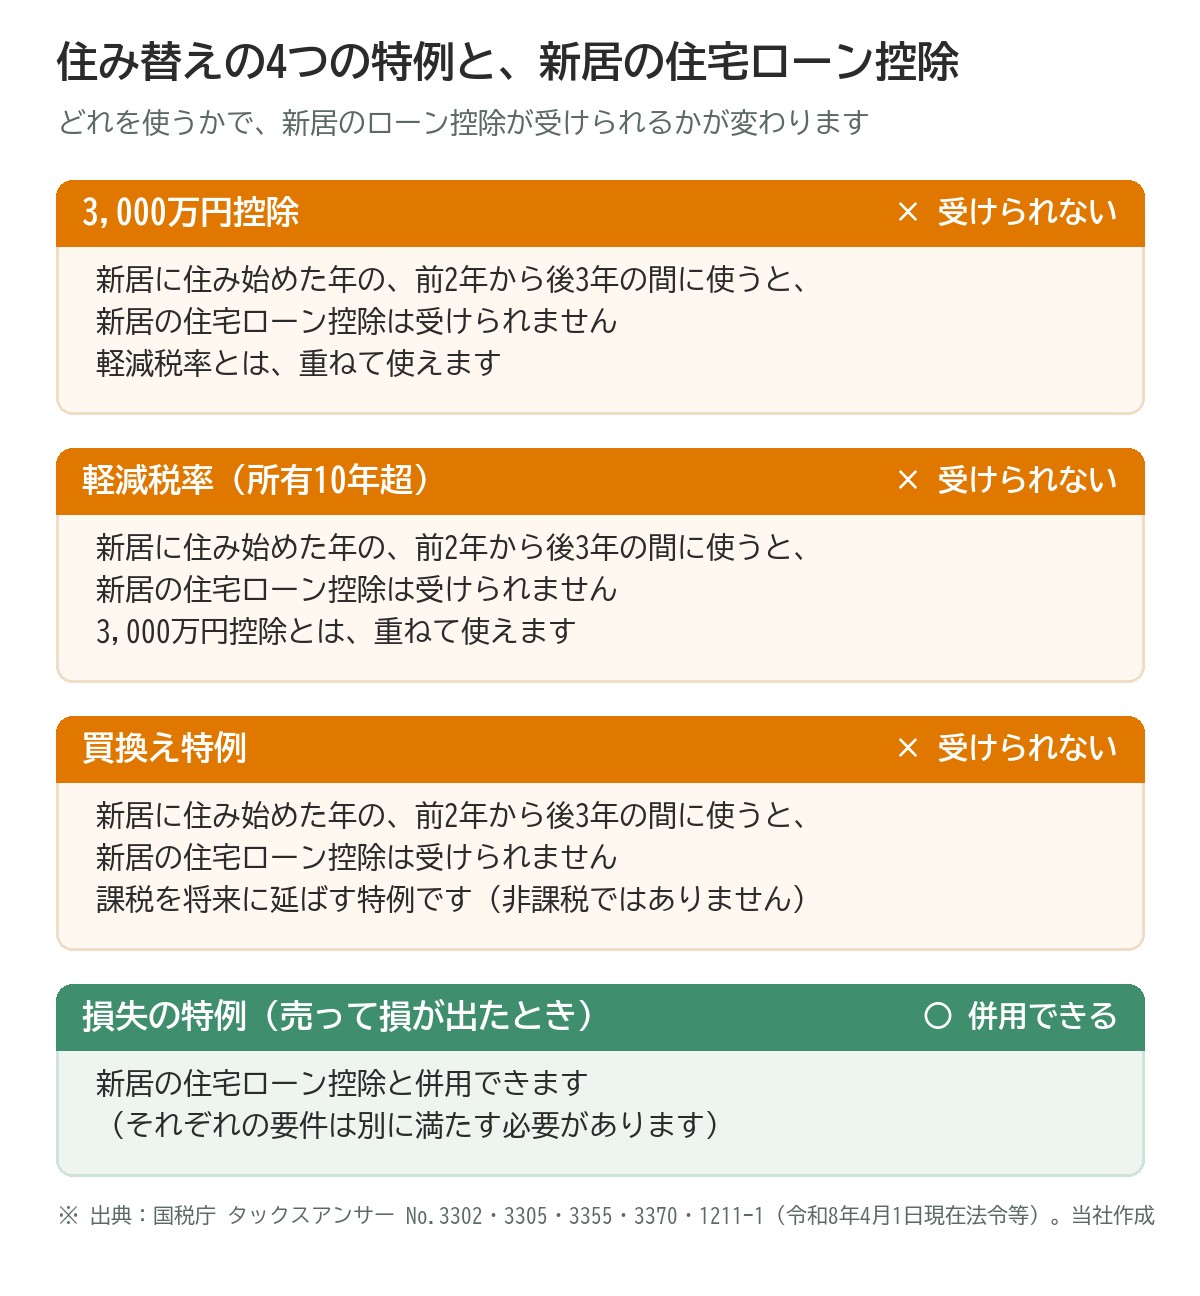
国税庁の3つの案内(No.3302・3305・3355)には、どれも次の趣旨の注意書きがあります。住宅ローン控除(住宅借入金等特別控除)は、新居に入居した年、その前年または前々年に、それぞれの特例を受けた場合には、受けることができません。また、入居した年の翌年から3年目までの間に、住宅ローン控除の対象になる資産以外の資産を売って、その特例を受ける場合も同じです。
住宅ローン控除そのものの案内(No.1211-1)にも、同じ関係が載っています。こちらは新築などの場合の案内で、中古住宅を買う場合は別の案内になるため、税務署でご確認ください。住み始めた年とその前2年、後3年の計6年間に、3,000万円控除などを受けていないことが、要件の一つです。目安として、新居に住み始めた年を真ん中に、前2年・後3年を見ます。
一方、損失の特例(No.3370)の案内には、住宅ローン控除と「併用できます」と書かれています。ただし、それぞれの特例の要件は、別に満たす必要があります。
注意したいのは、売る年と新居に住み始める年が、同じとは限らないことです。税務署や税理士に相談するときは、売った家の取得年・住まなくなった日・新居に入る予定の年を、先にメモしておくと話が早く進みます。年の数え方は、案内ごとに書き方が少し違うところがあります。ご自分の場合にどの年が当たるかは、税務署か税理士にご確認ください。
売るタイミングと、新居の入居時期を並べて考えるときは、売却の側の見通しも早めに整理しておくと安心です。売却のご相談や査定については、不動産事業のページもあわせてご覧ください。
出典:No.3302・No.3305・No.3355・No.3370・No.1211-1
❓ よくあるご質問
Q. 住まなくなってから、何年以内に売ればよいですか
3,000万円控除では、住まなくなってから3年を経過する日の属する年の12月31日までに売ることが条件です。たとえば2026年に住まなくなった場合、3年を経過する日は2029年中に来ます。ですから2029年12月31日までに売ります(当方の計算です。住まなくなった日の確認は税務署へ)。
Q. 子どもや親に売った場合も、特例は使えますか
使えません。4つの特例とも、親子や夫婦など「特別の関係がある人」に売った場合は対象外です。誰が当たるかの細かい範囲は、国税庁の案内か税務署でご確認ください。
Q. 特例を使うときは、申告が必要ですか
はい。3,000万円控除は、一定の書類を添えて確定申告をすることが必要です。買換え特例や損失の特例にも、提出する書類が決まっています。書類の中身は特例ごとに違うので、国税庁のページか税務署でご確認ください。
出典:国税庁 No.3302・No.3355・No.3370
📝 この記事のまとめ
- 住み替えで家を売ったときに関わる主な特例は、3,000万円控除・軽減税率・買換え特例・損失の特例の4つです
- 3,000万円控除と軽減税率は、重ねて使えます。軽減税率は、所有期間が10年を超えている場合です
- 買換え特例は、課税を将来に繰り延べる特例で、非課税ではありません
- 損が出たときは、損失の特例で、ほかの所得との通算と3年の繰越ができます。新居の住宅ローン控除とも併用できます(要件は別に満たす必要があります)
- 3,000万円控除・軽減税率・買換え特例を、新居に住み始めた年の前2年から後3年の間に使うと、新居の住宅ローン控除は受けられません。どれを選ぶと得かは、税務署か税理士にご確認ください
住み替えは、お金も気持ちも、大きな決断が続きます。特例の組み合わせは、先に知っておくと安心です。どの特例が当てはまるか、どれを選ぶと得になるかは、税務署か税理士へ。今のお住まいを売る側の見通しについては、お気軽にご相談ください。
本記事は2026年度の制度に基づく解説です。最新情報は各公式サイトでご確認ください。本記事は、国税庁タックスアンサー(No.3302・3305・3355・3370・3390・1211-1、令和8年4月1日現在法令等)に基づく一般的な説明です。どの特例が使えるか、どれを選ぶとよいか、税額がいくらになるかなど、税の判断は税務署・税理士にご確認ください。最終更新日:2026-10-19。
売却のご相談や査定については、不動産事業のページもあわせてご覧ください。